

La France et ses territoires Édition 2026

L’innovation en 2022 : une forte concentration en Île‑de‑France, suivie par l'Auvergne‑Rhône‑Alpes
Thomas Balcone, Babacar Diop, Camille Freppel, Augustin Moreau, Jessica Panchout, Élisabeth Prevost (Insee)
L’Île‑de‑France occupe une position prépondérante dans l’innovation publique et privée en France, suivie dans une moindre mesure par l’Auvergne‑Rhône‑Alpes.
En 2022, ces deux régions concentrent 54 % des dépenses de recherche et développement (R&D), lesquelles rendent compte de l’effort financier consacré à la production de nouvelles connaissances, préalable au développement de nouveaux produits, services ou procédés.
L’Île‑de‑France se distingue également en regroupant 40 % des start‑up innovantes, illustrant la concrétisation de la recherche et de l’innovation comme créatrice de valeur et d’emplois. Par ailleurs, 66 % des brevets – indicateurs tangibles des résultats de l’innovation – sont déposés par des inventeurs d’Île‑de‑France et d’Auvergne‑Rhône‑Alpes, deux régions qui occupent aussi une position centrale dans les réseaux de collaborations interrégionales.
Dans toutes les régions, les emplois en conception‑recherche sont concentrés dans quelques zones d’emploi, proches des structures universitaires, des opérateurs publics et des grandes entreprises. Certaines de ces régions se distinguent, en outre, par une spécialisation sectorielle marquée en matière d’innovation : l’aéronautique en Occitanie, les télécommunications en Bretagne, l’automobile en Bourgogne‑Franche‑Comté, ou encore l’industrie pharmaceutique en Centre‑Val de Loire.
Insee Références
Paru le :24/09/2026

- L’Île-de-France concentre l’innovation en France, suivie par l’Auvergne-Rhône-Alpes
- Plus d’un tiers des dépenses de recherche et développement est porté par l’Île‑de‑France
- Deux tiers des dépenses de recherche et développement sont portées par les entreprises
- La recherche en entreprise est concentrée dans cinq domaines de recherche
- Plus d’un emploi de conception‑recherche sur trois est localisé en Île‑de‑France
- Les start‑up innovantes, moteur du transfert de la recherche vers l’économie, sont concentrées en Île‑de‑France
- L’information-communication est un secteur prépondérant des start‑up innovantes avec quatre établissements sur dix
- L’Île‑de‑France et Auvergne‑Rhône‑Alpes déposent deux tiers des brevets dont au moins un déposant réside en France
- La Bretagne est spécialisée dans le domaine des télécommunications, la Bourgogne‑Franche‑Comté dans le domaine des transports et des techniques de mesure
- L’Île‑de‑France et Auvergne‑Rhône‑Alpes sont au centre des collaborations inter‑régions en matière de brevets
- Encadré – Mesures de l’innovation
L’Île-de-France concentre l’innovation en France, suivie par l’Auvergne-Rhône-Alpes
L’innovation, appréhendée à travers plusieurs dimensions (encadré), est fortement concentrée en France. L’Île‑de‑France occupe une place dominante. À elle seule, la région capte 38 % de la dépense intérieure de recherche et développement expérimental (DIRD) portée par les entreprises et les administrations, 38 % des emplois de conception‑recherche, 40 % des start‑up innovantes et 43 % des brevets, confirmant son rôle de pôle central du système national d’innovation.
Auvergne‑Rhône‑Alpes se positionne comme la deuxième région en matière d’innovation quelle que soit la dimension considérée.
D’autres régions disposent aussi d’atouts spécifiques en termes d’innovation. L’Occitanie, en lien avec le poids structurant du pôle aéronautique et spatial toulousain, émerge au troisième rang en raison d’une contribution à la DIRD nationale élevée et par de nombreux emplois de conception‑recherche. Les Pays de la Loire se caractérisent en particulier par une forte proportion de start‑up innovantes parmi les jeunes entreprises (2e rang). La région Grand Est se singularise, quant à elle, par l’intensité de ses collaborations transfrontalières en matière de brevets.
Plus d’un tiers des dépenses de recherche et développement est porté par l’Île‑de‑France
En 2022, la DIRD s’établit à 58,9 milliards d’euros en France, l’Île‑de‑France en représente plus d’un tiers (38 %), devant l’Auvergne‑Rhône‑Alpes (16 %) et l’Occitanie (12 %). L’effort de recherche, rapport entre la DIRD et le PIB, s’élève à 2,2 % au niveau national, un niveau proche de la moyenne de l’Union européenne. La France reste en deçà des 3 %, objectif intégré à la stratégie de Lisbonne par le Ouvrir dans un nouvel ongletConseil européen de Barcelone en mars 2002 à horizon 2010, maintenu dans le cadre de la stratégie Ouvrir dans un nouvel ongletEurope 2020 et inscrit dans la Ouvrir dans un nouvel ongletloi de programmation de la recherche pour les années 2021 à 2030. Au niveau régional, seuls l’Occitanie et l’Auvergne‑Rhône‑Alpes dépassent cet objectif (respectivement 3,7 % et 3,1 %) (figure 1).
tableauFigure 1 – Part de la dépense intérieure de recherche et développement expérimental dans le PIB, par région en 2022
| Région | Part de la dépense intérieure de recherche et développement expérimental dans le PIB |
|---|---|
| Auvergne-Rhône-Alpes | 3,1 |
| Bourgogne-Franche-Comté | 1,7 |
| Bretagne | 1,9 |
| Centre-Val de Loire | 1,5 |
| Corse | 0,3 |
| Grand Est | 1,3 |
| Hauts-de-France | 1,1 |
| Île-de-France | 2,8 |
| Normandie | 1,3 |
| Nouvelle-Aquitaine | 1,5 |
| Occitanie | 3,7 |
| Pays-de-la-Loire | 1,3 |
| Provence-Alpes-Côte d'Azur | 1,9 |
| DROM | 0,5 |
| France | 2,2 |
- Lecture : La part de la dépense intérieure de recherche et développement dans le PIB en Île-de-France est de 2,8 %.
- Champ : France, ensemble des entreprises et des administrations localisées.
- Sources : Insee ; MESRE-Sies.
graphiqueFigure 1 – Part de la dépense intérieure de recherche et développement expérimental dans le PIB, par région en 2022

- Note : Dans les DROM, l’effort de recherche est de 0,5 %.
- Lecture : La part de la dépense intérieure de recherche et développement dans le PIB en Île-de-France est de 2,8 %.
- Champ : France, ensemble des entreprises et des administrations localisées.
- Sources : Insee ; MESRE-Sies.
Deux tiers des dépenses de recherche et développement sont portées par les entreprises
En France, deux tiers de la DIRD est portée par les entreprises (figure 2). Ces dépenses intérieures de recherche et développement (R&D) portées par les entreprises sont majoritaires dans tout l’Hexagone (allant de 52 % dans le Grand Est à près de 80 % en Bourgogne‑Franche‑Comté). En Corse et dans les départements et régions d’outre‑mer (DROM), les administrations (État, établissements d’enseignement supérieur et de recherche, institutions sans but lucratif) contribuent fortement à la DIRD, à hauteur de 73 % en Corse et de 88 % en Outre‑mer. Cette spécificité s’explique notamment par le rôle prépondérant d’organismes comme le Centre national des études spatiales en Guyane, deux sites du Centre de coopération internationale en recherche agronomique pour le développement à La Réunion et en Guadeloupe, ou encore l’Université de Corse.
tableauFigure 2 – Part des entreprises et des administrations dans la dépense intérieure de recherche et développement expérimental en 2022
| Région | Entreprises | Administrations |
|---|---|---|
| Auvergne-Rhône-Alpes | 72 | 28 |
| Bourgogne-Franche-Comté | 80 | 20 |
| Bretagne | 60 | 40 |
| Centre-Val de Loire | 74 | 26 |
| Corse | 27 | 73 |
| Grand Est | 52 | 48 |
| Hauts-de-France | 61 | 39 |
| Île-de-France | 71 | 29 |
| Normandie | 71 | 29 |
| Nouvelle-Aquitaine | 63 | 37 |
| Occitanie | 56 | 44 |
| Pays de la Loire | 65 | 35 |
| Provence-Alpes-Côte d'Azur | 56 | 44 |
| DROM | 12 | 88 |
| France | 66 | 34 |
- Lecture : Les entreprises représentent 80 % de la dépense intérieure de recherche et développement expérimental en Bourgogne-Franche-Comté.
- Champ : France, ensemble des entreprises et des administrations localisées.
- Source : MESRE-Sies.
graphiqueFigure 2 – Part des entreprises et des administrations dans la dépense intérieure de recherche et développement expérimental en 2022
- Lecture : Les entreprises représentent 80 % de la dépense intérieure de recherche et développement expérimental en Bourgogne-Franche-Comté.
- Champ : France, ensemble des entreprises et des administrations localisées.
- Source : MESRE-Sies.
Au niveau national, les grandes entreprises (GE) concentrent la majorité de la DIRD des entreprises, les entreprises de taille intermédiaire (ETI) n’en représentent qu’un quart et les petites et moyennes entreprises (PME) moins d’un cinquième. Toutefois, les GE représentent moins de 50 % de la DIRD dans les Pays de la Loire, en Bretagne et en Provence‑Alpes‑Côte d’Azur. Les ETI dépensent plus que les GE dans les Hauts‑de‑France et le Grand Est, et les GE sont absentes en Corse. En Outre‑mer, la recherche en entreprise est majoritairement portée par les PME, sauf en Guadeloupe où les ETI prédominent.
S’agissant des administrations, la dépense intérieure de R&D est en premier lieu portée par les universités et établissements d’enseignement supérieur au national et dans la majorité des régions. Ils concentrent même la majorité de la DIRD publique en Corse (72 %), en Bourgogne‑Franche‑Comté (68 %), dans les Hauts‑de‑France (59 %), en Normandie (55 %) et dans les Pays de la Loire (50 %). À l’inverse, ce sont les établissements publics industriels et commerciaux (EPIC) qui prédominent dans les DROM, en Provence‑Alpes‑Côte d’Azur et en Occitanie.
La recherche en entreprise est concentrée dans cinq domaines de recherche
Au niveau national, 92 % de la DIRD portée par les entreprises est concentrée dans cinq domaines de recherche : matériels de transport, biens d’équipement, secteurs industriels autres que l’industrie agroalimentaire, la cokéfaction et le raffinage (industrie pharmaceutique, industrie chimique, etc.), information‑communication, et services aux entreprises. La concentration des dépenses dans ces cinq domaines est valable pour toutes les régions, à l’exception de La Réunion où la recherche en agriculture a un poids élevé. Toutefois, des spécialisations régionales existent (figure 3).
tableauFigure 3 – Part des principaux domaines de recherche dans la dépense intérieure de recherche et développement expérimental des entreprises en 2022
| Région | Matériels de transport | Biens d’équipement | Autres secteurs industriels | Information-communication | Services aux entreprises | Énergie, eau, déchets |
|---|---|---|---|---|---|---|
| Auvergne-Rhône-Alpes | /// | 32 | 30 | /// | /// | /// |
| Bourgogne-Franche-Comté | 56 | /// | /// | /// | /// | /// |
| Bretagne | /// | 29 | /// | 30 | /// | /// |
| Centre-Val de Loire | /// | /// | 46 | /// | /// | /// |
| Corse | s | /// | /// | 48 | /// | /// |
| Grand Est | /// | 28 | 33 | /// | 16 | /// |
| Guadeloupe | /// | /// | /// | /// | 58 | /// |
| Guyane | /// | /// | 68 | /// | /// | /// |
| Hauts-de-France | 14 | 18 | 30 | 15 | /// | /// |
| Île-de-France | 21 | 15 | 23 | 20 | 12 | /// |
| La Réunion | s | s | s | s | s | s |
| Martinique | /// | /// | /// | 35 | 30 | s |
| Mayotte | /// | /// | /// | /// | /// | /// |
| Normandie | 33 | 19 | 26 | /// | /// | /// |
| Nouvelle-Aquitaine | 33 | 22 | 15 | /// | /// | /// |
| Occitanie | 50 | /// | /// | /// | /// | /// |
| Pays de la Loire | /// | 44 | /// | /// | /// | /// |
| Provence-Alpes-Côte d’Azur | 16 | 29 | 15 | 18 | 17 | /// |
- /// : absence due à la nature des choses ; s : secret statistique.
- Note : Les domaines de recherche représentant moins de 10 % de la dépense intérieure de R&D régionale ne sont pas représentées, de même que ceux présentant du secret statistique (en Corse, Martinique et La Réunion). Les entreprises mahoraises ne développent pas de recherche et développement R&D. La Réunion n’est pas représentée en raison du secret statistique.
- Lecture : En Nouvelle-Aquitaine, 33 % des dépenses de recherche engagées par les entreprises sont destinées aux matériels de transport.
- Champ : France, ensemble des entreprises localisées.
- Source : MESRE-Sies ; calculs Insee.
graphiqueFigure 3 – Part des principaux domaines de recherche dans la dépense intérieure de recherche et développement expérimental des entreprises en 2022
- 1. Région avec des branches de recherche couvertes par le secret statistique.
- Note : Les domaines de recherche représentant moins de 10 % de la dépense intérieure de R&D régionale ne sont pas représentées, de même que ceux présentant du secret statistique (en Corse, Martinique et La Réunion). Les entreprises mahoraises ne développent pas de recherche et développement R&D. La Réunion n’est pas représentée en raison du secret statistique.
- Lecture : En Nouvelle-Aquitaine, 33 % des dépenses de recherche engagées par les entreprises sont destinées aux matériels de transport.
- Champ : France, ensemble des entreprises localisées.
- Source : MESRE-Sies ; calculs Insee.
Dans un premier ensemble de régions, un seul domaine de recherche domine nettement les dépenses de R&D des entreprises. Le domaine dominant est l’industrie automobile en Bourgogne‑Franche‑Comté, la construction aéronautique et spatiale en Occitanie, l’industrie pharmaceutique en Centre‑Val de Loire, l’industrie chimique en Guyane, les biens d’équipement dans les Pays de la Loire ou encore les services aux entreprises en Guadeloupe.
Dans un deuxième groupe, deux grands domaines d’activités concentrent l’essentiel de la recherche en entreprise. L’information‑communication et les matériels de transport totalisent à elles seules la quasi-totalité des dépenses de recherche des entreprises en Corse. Les biens d’équipement (équipements électriques, produits informatiques, etc.) dominent la recherche en entreprises dans deux autres régions, accompagnés par les autres secteurs industriels en Auvergne‑Rhône‑Alpes et l’information‑communication (en particulier les télécommunications) en Bretagne.
Un troisième groupe regroupe des territoires où la recherche en entreprises est structurée autour de trois domaines d’activité principaux. Les biens d’équipement sont un domaine de recherche commun en Normandie, en Nouvelle-Aquitaine et dans le Grand Est. L’industrie chimique est également présente en Normandie et en Nouvelle‑Aquitaine. Par ailleurs, l’industrie automobile en Normandie et la construction aéronautique et spatiale en Nouvelle-Aquitaine représentent une grande part de la recherche en entreprises dans ces régions. Le Grand Est se démarque par l’importance de la métallurgie et des services aux entreprises alors qu’en Martinique, la recherche est principalement menée dans les services (information‑communication et services aux entreprises) mais également dans le secteur de l’énergie, de l’eau et des déchets.
Enfin, un dernier ensemble rassemble les régions où la recherche en entreprises est la plus diversifiée : en Île‑de‑France, Provence‑Alpes‑Côte d’Azur et Hauts‑de‑France. Cette diversité est particulièrement marquée en Île‑de‑France où les trois premiers domaines de recherche – autres secteurs industriels, matériels de transport, information‑communication – concentrent chacun un cinquième des dépenses de R&D des entreprises régionales.
Plus d’un emploi de conception‑recherche sur trois est localisé en Île‑de‑France
La recherche représente plus d’un million d’emplois sur le territoire national, soit 3,9 % de l’emploi salarié total. Une grande part de ces emplois (84 %) sont occupés par des chercheurs et ingénieurs de R&D. Avec près de 410 000 emplois, l’Île‑de‑France est la première région employeuse dans la recherche (38 % des emplois au niveau national), loin devant l’Auvergne‑Rhône‑Alpes (13 %) et l’Occitanie (9 %).
Dans toutes les régions, les emplois de conception‑recherche sont concentrés dans un nombre limité de zones d’emploi (figure 4). Ce constat peut s’expliquer par la proximité à la fois des structures universitaires, des opérateurs publics et des grandes entreprises.
tableauFigure 4 – Nombre d'emplois de conception-recherche par zone d'emploi
| Région | Zone d'emploi | Part de la zone d’emploi dans l’emploi de conception-recherche régional (en %) | Nombre d’emplois de conception-recherche |
|---|---|---|---|
| Île-de-France | Paris | 73,7 | 301 339 |
| Auvergne-Rhône-Alpes | Lyon | 45,0 | 64 510 |
| Occitanie | Toulouse | 62,5 | 63 795 |
| Île-de-France | Versailles-Saint-Quentin | 8,4 | 34 250 |
| Pays de la Loire | Nantes | 56,9 | 33 184 |
| Nouvelle-Aquitaine | Bordeaux | 47,9 | 30 633 |
| Auvergne-Rhône-Alpes | Grenoble | 19,9 | 28 527 |
| Île-de-France | Saclay | 6,5 | 26 688 |
| Hauts-de-France | Lille | 47,6 | 26 286 |
| Bretagne | Rennes | 49,8 | 23 180 |
| Provence-Alpes-Côte d'Azur | Marseille | 29,4 | 20 169 |
| Occitanie | Montpellier | 18,9 | 19 236 |
| Grand Est | Strasbourg | 33,0 | 16 751 |
| Provence-Alpes-Côte d'Azur | Cannes | 19,0 | 13 036 |
| Île-de-France | Seine-Yvelinoise | 2,9 | 12 011 |
| Provence-Alpes-Côte d'Azur | Aix-en-Provence | 17,5 | 11 999 |
| Auvergne-Rhône-Alpes | Clermont-Ferrand | 7,5 | 10 795 |
| Normandie | Rouen | 30,0 | 8 693 |
| Île-de-France | Évry-Courcouronnes | 2,1 | 8 491 |
| Centre-Val de Loire | Tours | 30,4 | 8 466 |
| Centre-Val de Loire | Orléans | 28,8 | 8 034 |
| Bretagne | Brest | 16,4 | 7 649 |
| Île-de-France | Cergy-Vexin | 1,8 | 7 409 |
| Grand Est | Nancy | 14,1 | 7 131 |
| Île-de-France | Roissy | 1,7 | 7 105 |
| Provence-Alpes-Côte d'Azur | Nice | 9,7 | 6 684 |
| Bourgogne-Franche-Comté | Dijon | 29,1 | 6 676 |
| Île-de-France | Marne-la-Vallée | 1,4 | 5 820 |
| Normandie | Caen | 19,6 | 5 664 |
| Nouvelle-Aquitaine | Pau | 8,6 | 5 498 |
| Pays de la Loire | Angers | 9,3 | 5 412 |
| Auvergne-Rhône-Alpes | Saint-Étienne | 3,5 | 5 064 |
| Auvergne-Rhône-Alpes | Annecy | 3,3 | 4 763 |
| Provence-Alpes-Côte d'Azur | Toulon | 6,7 | 4 583 |
| Grand Est | Metz | 8,2 | 4 146 |
| Hauts-de-France | Roubaix-Tourcoing | 6,8 | 3 766 |
| Pays de la Loire | Le Mans | 6,5 | 3 760 |
| Nouvelle-Aquitaine | Niort | 5,9 | 3 743 |
| Provence-Alpes-Côte d'Azur | Manosque | 5,4 | 3 685 |
| Auvergne-Rhône-Alpes | Chambéry | 2,5 | 3 597 |
| Auvergne-Rhône-Alpes | Valence | 2,5 | 3 560 |
| Grand Est | Mulhouse | 6,7 | 3 420 |
| Bourgogne-Franche-Comté | Besançon | 14,6 | 3 349 |
| Hauts-de-France | Valenciennes | 5,7 | 3 128 |
| Nouvelle-Aquitaine | Poitiers | 4,8 | 3 072 |
| Pays de la Loire | Saint-Nazaire | 5,3 | 3 065 |
| Normandie | Cherbourg-en-Cotentin | 10,5 | 3 043 |
| Hauts-de-France | Amiens | 5,4 | 2 981 |
| Nouvelle-Aquitaine | Limoges | 4,6 | 2 929 |
| Grand Est | Reims | 5,8 | 2 922 |
| Pays de la Loire | Cholet | 4,9 | 2 832 |
| Nouvelle-Aquitaine | Bayonne | 4,3 | 2 748 |
| Normandie | Le Havre | 9,3 | 2 702 |
| Occitanie | Nîmes | 2,6 | 2 616 |
| Bourgogne-Franche-Comté | Montbéliard | 10,9 | 2 510 |
| Provence-Alpes-Côte d'Azur | Martigues-Salon | 3,6 | 2 441 |
| Nouvelle-Aquitaine | La Rochelle | 3,8 | 2 430 |
| Bretagne | Lorient | 5,2 | 2 425 |
| Bourgogne-Franche-Comté | Belfort | 10,5 | 2 416 |
| Provence-Alpes-Côte d'Azur | Avignon | 3,5 | 2 375 |
| Auvergne-Rhône-Alpes | Bourgoin-Jallieu | 1,7 | 2 374 |
| Bretagne | Lannion | 4,9 | 2 295 |
| Auvergne-Rhône-Alpes | Bourg-en-Bresse | 1,5 | 2 131 |
| Centre-Val de Loire | Chartres | 7,6 | 2 111 |
| Grand Est | Haguenau | 4,1 | 2 082 |
| Hauts-de-France | Compiègne | 3,8 | 2 074 |
| Auvergne-Rhône-Alpes | Le Genevois Français | 1,4 | 1 944 |
| Grand Est | Colmar | 3,8 | 1 938 |
| Hauts-de-France | Beauvais | 3,5 | 1 927 |
| Bretagne | Quimper | 4,1 | 1 919 |
| Hauts-de-France | Creil | 3,3 | 1 844 |
| Bretagne | Vannes | 3,9 | 1 832 |
| Centre-Val de Loire | Bourges | 6,5 | 1 814 |
| Hauts-de-France | Dunkerque | 3,2 | 1 790 |
| Pays de la Loire | La Roche-sur-Yon | 2,9 | 1 702 |
| Auvergne-Rhône-Alpes | Voiron | 1,2 | 1 701 |
| Occitanie | Perpignan | 1,6 | 1 680 |
| Centre-Val de Loire | Blois | 5,9 | 1 649 |
| Auvergne-Rhône-Alpes | Vienne-Annonay | 1,1 | 1 588 |
| Pays de la Loire | Laval | 2,7 | 1 574 |
| Occitanie | Bagnols-sur-Cèze | 1,5 | 1 572 |
| Nouvelle-Aquitaine | Angoulême | 2,4 | 1 528 |
| Hauts-de-France | Lens | 2,7 | 1 512 |
| Normandie | Vernon-Gisors | 5,2 | 1 492 |
| Pays de la Loire | Les Herbiers-Montaigu | 2,5 | 1 449 |
| Occitanie | Montauban | 1,4 | 1 444 |
| Île-de-France | Melun | 0,3 | 1 422 |
| Grand Est | Troyes | 2,8 | 1 407 |
| Occitanie | Tarbes-Lourdes | 1,4 | 1 395 |
| Normandie | Évreux | 4,8 | 1 388 |
| Île-de-France | Fontainebleau-Nemours | 0,3 | 1 369 |
| Hauts-de-France | Béthune | 2,4 | 1 354 |
| Occitanie | Albi | 1,3 | 1 338 |
| Hauts-de-France | Arras | 2,3 | 1 283 |
| La Réunion | Le Nord | 44,4 | 1 195 |
| Hauts-de-France | Douai | 2,1 | 1 184 |
| Auvergne-Rhône-Alpes | Villefranche-sur-Saône | 0,8 | 1 180 |
| Grand Est | Saint-Louis | 2,3 | 1 157 |
| Centre-Val de Loire | Châteauroux | 4,1 | 1 145 |
| Bourgogne-Franche-Comté | Chalon-sur-Saône | 5,0 | 1 143 |
| Grand Est | Épinal | 2,2 | 1 132 |
| Bretagne | Saint-Brieuc | 2,4 | 1 095 |
| Hauts-de-France | Saint-Quentin | 2,0 | 1 084 |
| Île-de-France | Étampes | 0,3 | 1 079 |
| Auvergne-Rhône-Alpes | La Vallée de l'Arve | 0,8 | 1 077 |
| Auvergne-Rhône-Alpes | Bollène-Pierrelatte | 0,8 | 1 076 |
| Auvergne-Rhône-Alpes | Mâcon | 0,7 | 1 056 |
| Guadeloupe | Région Pointoise | 83,3 | 1 035 |
| Occitanie | Castres-Mazamet | 1,0 | 1 022 |
| Hauts-de-France | Maubeuge | 1,8 | 1 010 |
| Centre-Val de Loire | Montargis | 3,6 | 992 |
| Grand Est | Thionville | 2,0 | 990 |
| Pays de la Loire | Ancenis | 1,7 | 978 |
| Occitanie | Rodez | 0,9 | 966 |
| Bretagne | Saint-Malo | 2,0 | 941 |
| Grand Est | Sarrebourg | 1,8 | 938 |
| Nouvelle-Aquitaine | Brive-la-Gaillarde | 1,4 | 920 |
| Grand Est | Sélestat | 1,8 | 907 |
| Martinique | Le Centre agglomération | 77,9 | 875 |
| Bretagne | Vitré | 1,9 | 866 |
| Normandie | Dreux | 3,0 | 861 |
| Auvergne-Rhône-Alpes | Roanne | 0,6 | 847 |
| Île-de-France | Rambouillet | 0,2 | 843 |
| Nouvelle-Aquitaine | Châtellerault | 1,3 | 812 |
| Bretagne | Morlaix | 1,7 | 789 |
| Nouvelle-Aquitaine | La Teste-de-Buch | 1,2 | 766 |
| Auvergne-Rhône-Alpes | Romans-sur-Isère | 0,5 | 754 |
| Normandie | Yvetot-Vallée du Commerce | 2,6 | 752 |
| Centre-Val de Loire | Nevers | 2,7 | 751 |
| Bourgogne-Franche-Comté | Creusot-Montceau | 3,3 | 749 |
| Provence-Alpes-Côte d'Azur | Cavaillon | 1,1 | 746 |
| La Réunion | Le Sud | 27,0 | 728 |
| Occitanie | Béziers | 0,7 | 713 |
| Île-de-France | Meaux | 0,2 | 711 |
| Nouvelle-Aquitaine | Libourne | 1,1 | 711 |
| Grand Est | Sarreguemines | 1,4 | 706 |
| Hauts-de-France | Saint-Omer | 1,3 | 691 |
| Nouvelle-Aquitaine | Agen | 1,1 | 686 |
| Normandie | Saint-Lô | 2,3 | 665 |
| Nouvelle-Aquitaine | Bressuire | 1,0 | 658 |
| Nouvelle-Aquitaine | Dax | 1,0 | 655 |
| Grand Est | Charleville-Mézières | 1,3 | 647 |
| Auvergne-Rhône-Alpes | Oyonnax | 0,5 | 645 |
| Nouvelle-Aquitaine | Périgueux | 1,0 | 643 |
| Bretagne | Fougères | 1,4 | 629 |
| La Réunion | L'Ouest | 23,3 | 626 |
| Provence-Alpes-Côte d'Azur | Arles | 0,9 | 623 |
| Normandie | Dieppe-Caux maritime | 2,1 | 617 |
| Pays de la Loire | Challans | 1,1 | 616 |
| Normandie | Flers | 2,1 | 614 |
| Nouvelle-Aquitaine | Cognac | 1,0 | 612 |
| Occitanie | Figeac-Villefranche | 0,6 | 610 |
| Occitanie | Foix-Pamiers | 0,6 | 597 |
| Bourgogne-Franche-Comté | Lons-le-Saunier | 2,6 | 592 |
| Occitanie | Alès-Le Vigan | 0,6 | 582 |
| Bourgogne-Franche-Comté | Sens | 2,5 | 572 |
| Occitanie | Carcassonne-Limoux | 0,6 | 571 |
| Hauts-de-France | Calais | 1,0 | 571 |
| Bourgogne-Franche-Comté | Auxerre | 2,4 | 555 |
| Nouvelle-Aquitaine | Mont-de-Marsan | 0,9 | 554 |
| Normandie | Bernay | 1,9 | 549 |
| Grand Est | Saint-Avold | 1,1 | 544 |
| Centre-Val de Loire | Vendôme | 1,9 | 539 |
| Occitanie | Auch | 0,5 | 533 |
| Hauts-de-France | Boulogne-sur-Mer | 1,0 | 528 |
| Normandie | La Vallée de la Bresle-Vimeu | 1,8 | 524 |
| Grand Est | Chaumont | 1,0 | 524 |
| Guyane | Est-littoral | 54,2 | 515 |
| Bretagne | Pontivy-Loudéac | 1,1 | 514 |
| Occitanie | Nord-du-Lot | 0,5 | 510 |
| Auvergne-Rhône-Alpes | La Tarentaise | 0,4 | 509 |
| Occitanie | Narbonne | 0,5 | 497 |
| Grand Est | Romilly-sur-Seine | 1,0 | 493 |
| Bretagne | Redon | 1,1 | 491 |
| Auvergne-Rhône-Alpes | Montluçon | 0,3 | 488 |
| Normandie | Lisieux | 1,7 | 488 |
| Auvergne-Rhône-Alpes | Montélimar | 0,3 | 487 |
| Nouvelle-Aquitaine | Saintes | 0,8 | 482 |
| Pays de la Loire | Alençon | 0,8 | 481 |
| Hauts-de-France | Soissons | 0,9 | 474 |
| Occitanie | Sète | 0,5 | 473 |
| Centre-Val de Loire | Gien | 1,7 | 472 |
| Auvergne-Rhône-Alpes | Issoire | 0,3 | 469 |
| Hauts-de-France | Cambrai | 0,8 | 469 |
| Grand Est | Vitry-le-François Saint-Dizier | 0,9 | 465 |
| Auvergne-Rhône-Alpes | Vichy | 0,3 | 462 |
| Nouvelle-Aquitaine | Rochefort | 0,7 | 455 |
| Bourgogne-Franche-Comté | Beaune | 2,0 | 452 |
| Auvergne-Rhône-Alpes | Le Puy-en-Velay | 0,3 | 450 |
| Auvergne-Rhône-Alpes | Le Chablais | 0,3 | 445 |
| Bourgogne-Franche-Comté | Vesoul | 1,9 | 442 |
| Hauts-de-France | Berck | 0,8 | 439 |
| Auvergne-Rhône-Alpes | Aubenas | 0,3 | 436 |
| Pays de la Loire | Les Sables-d'Olonne | 0,7 | 435 |
| Auvergne-Rhône-Alpes | La Plaine du Forez | 0,3 | 434 |
| Grand Est | Châlons-en-Champagne | 0,8 | 427 |
| Auvergne-Rhône-Alpes | Aurillac | 0,3 | 423 |
| Nouvelle-Aquitaine | Langon | 0,7 | 421 |
| Occitanie | Saint-Gaudens | 0,4 | 419 |
| Corse | Ajaccio | 40,2 | 416 |
| Bretagne | Lamballe-Armor | 0,9 | 398 |
| Auvergne-Rhône-Alpes | Belley | 0,3 | 391 |
| Pays de la Loire | Fontenay-le-Comte | 0,7 | 390 |
| Pays de la Loire | Mayenne | 0,7 | 388 |
| Guyane | Savanes | 40,1 | 381 |
| Centre-Val de Loire | Romorantin-Lanthenay | 1,4 | 380 |
| Auvergne-Rhône-Alpes | Tarare | 0,3 | 380 |
| Nouvelle-Aquitaine | Oloron-Sainte-Marie | 0,6 | 368 |
| Bourgogne-Franche-Comté | Dole | 1,6 | 368 |
| Grand Est | Épernay | 0,7 | 363 |
| Corse | Bastia | 34,9 | 361 |
| Bretagne | Auray | 0,8 | 358 |
| Provence-Alpes-Côte d'Azur | Gap | 0,5 | 351 |
| Nouvelle-Aquitaine | Guéret | 0,5 | 347 |
| Normandie | Avranches | 1,2 | 343 |
| Bourgogne-Franche-Comté | Pontarlier | 1,5 | 343 |
| Provence-Alpes-Côte d'Azur | Carpentras | 0,5 | 329 |
| Pays de la Loire | Segré-en-Anjou Bleu | 0,6 | 326 |
| Pays de la Loire | Saumur | 0,6 | 325 |
| Bretagne | Ploërmel | 0,7 | 324 |
| Nouvelle-Aquitaine | Marmande | 0,5 | 323 |
| Pays de la Loire | Pornic | 0,6 | 322 |
| Pays de la Loire | La Flèche | 0,5 | 320 |
| Grand Est | Sedan | 0,6 | 317 |
| Hauts-de-France | Laon | 0,6 | 315 |
| Auvergne-Rhône-Alpes | Le Mont Blanc | 0,2 | 313 |
| Grand Est | Saint-Dié-des-Vosges | 0,6 | 313 |
| Auvergne-Rhône-Alpes | Les Sources de la Loire | 0,2 | 310 |
| Pays de la Loire | La Ferté-Bernard | 0,5 | 308 |
| Auvergne-Rhône-Alpes | Le Livradois | 0,2 | 308 |
| Auvergne-Rhône-Alpes | Moulins | 0,2 | 307 |
| Pays de la Loire | Sablé-sur-Sarthe | 0,5 | 305 |
| Bourgogne-Franche-Comté | Saint-Claude | 1,3 | 304 |
| Grand Est | Forbach | 0,6 | 304 |
| Provence-Alpes-Côte d'Azur | Digne-les-Bains | 0,4 | 294 |
| Centre-Val de Loire | Châteaudun | 1,0 | 291 |
| Nouvelle-Aquitaine | Bergerac | 0,5 | 289 |
| Nouvelle-Aquitaine | Tulle | 0,5 | 288 |
| Occitanie | Cahors | 0,3 | 287 |
| Bretagne | Dinan | 0,6 | 278 |
| Provence-Alpes-Côte d'Azur | Brignoles | 0,4 | 277 |
| Grand Est | Bar-le-Duc | 0,5 | 276 |
| Provence-Alpes-Côte d'Azur | Fréjus | 0,4 | 276 |
| Provence-Alpes-Côte d'Azur | Draguignan | 0,4 | 261 |
| Occitanie | Millau | 0,3 | 261 |
| Centre-Val de Loire | Pithiviers | 0,9 | 258 |
| Bourgogne-Franche-Comté | Charolais | 1,1 | 245 |
| Centre-Val de Loire | Nogent-le-Rotrou | 0,9 | 244 |
| Centre-Val de Loire | Chinon | 0,9 | 243 |
| Grand Est | Remiremont | 0,5 | 241 |
| Pays de la Loire | Châteaubriant | 0,4 | 239 |
| Nouvelle-Aquitaine | Thouars | 0,4 | 236 |
| Provence-Alpes-Côte d'Azur | Orange | 0,3 | 234 |
| Bourgogne-Franche-Comté | Châtillon-Montbard | 1,0 | 231 |
| Normandie | Coutances | 0,8 | 231 |
| Centre-Val de Loire | Vierzon | 0,8 | 231 |
| Provence-Alpes-Côte d'Azur | Sainte-Maxime | 0,3 | 223 |
| Nouvelle-Aquitaine | Saint-Junien | 0,3 | 220 |
| Nouvelle-Aquitaine | Villeneuve-sur-Lot | 0,3 | 220 |
| Bretagne | Quimperlé | 0,5 | 217 |
| Pays de la Loire | Château-Gontier-sur-Mayenne | 0,4 | 213 |
| Bretagne | Carhaix-Plouguer | 0,5 | 212 |
| Île-de-France | Coulommiers | 0,1 | 212 |
| Auvergne-Rhône-Alpes | La Maurienne | 0,1 | 211 |
| Auvergne-Rhône-Alpes | Valréas | 0,1 | 210 |
| Hauts-de-France | Abbeville | 0,4 | 208 |
| Grand Est | Verdun | 0,4 | 207 |
| Normandie | Honfleur Pont-Audemer | 0,7 | 206 |
| Nouvelle-Aquitaine | Sarlat-la-Canéda | 0,3 | 203 |
| Hauts-de-France | Château-Thierry | 0,4 | 200 |
| Mayotte | Mayotte | 100,0 | 192 |
| Normandie | Granville | 0,7 | 192 |
| Centre-Val de Loire | Loches | 0,7 | 191 |
| Bourgogne-Franche-Comté | Autun | 0,8 | 191 |
| Normandie | L'Aigle | 0,6 | 179 |
| Nouvelle-Aquitaine | Royan | 0,3 | 177 |
| Occitanie | Agde-Pézenas | 0,2 | 175 |
| Occitanie | Mende | 0,2 | 174 |
| Auvergne-Rhône-Alpes | Ussel | 0,1 | 173 |
| Occitanie | Castelsarrasin-Moissac | 0,2 | 170 |
| Centre-Val de Loire | Cosne-Cours-sur-Loire | 0,6 | 167 |
| Nouvelle-Aquitaine | Lesparre-Médoc | 0,2 | 159 |
| Bretagne | Guingamp | 0,3 | 155 |
| La Réunion | L'Est | 5,3 | 143 |
| Normandie | Vire Normandie | 0,5 | 142 |
| Corse | Corte | 12,4 | 128 |
| Île-de-France | Provins | 0,0 | 123 |
| Provence-Alpes-Côte d'Azur | Menton | 0,2 | 123 |
| Martinique | Le Sud-Caraibe | 10,4 | 117 |
| Guadeloupe | Sud Basse-Terre | 9,2 | 115 |
| Bourgogne-Franche-Comté | Avallon | 0,5 | 113 |
| Provence-Alpes-Côte d'Azur | Briançon | 0,1 | 98 |
| Normandie | Argentan | 0,3 | 80 |
| Guadeloupe | Est Grande Terre | 6,3 | 78 |
| Martinique | Le Sud | 5,5 | 62 |
| Martinique | Le Centre-Atlantique | 4,9 | 55 |
| Guyane | Ouest-Guyanais | 5,7 | 54 |
| Auvergne-Rhône-Alpes | Saint-Flour | 0,0 | 45 |
| Corse | Porto-Vecchio | 4,2 | 43 |
| Corse | Ghisonaccia | 3,9 | 41 |
| Corse | Calvi | 3,2 | 34 |
| Martinique | Le Nord-Caraibe | 1,3 | 14 |
| Corse | Propriano | 1,1 | 12 |
| Guadeloupe | Marie-Galante | 0,6 | 8 |
| Guadeloupe | Côte sous le vent | 0,5 | 6 |
| Martinique | Le Nord-Atlantique | 0,0 | 0 |
- Note : L’emploi est localisé selon le lieu de travail.
- Lecture : La zone d’emploi de Marseille regroupe 20 169 emplois de conception-recherche.
- Champ : France.
- Source : Insee, RP 2022 et RP 2017 pour Mayotte.
graphiqueFigure 4 – Nombre d'emplois de conception-recherche par zone d'emploi
- Note : L’emploi est localisé selon le lieu de travail.
- Lecture : La zone d’emploi de Marseille regroupe 20 169 emplois de conception-recherche.
- Champ : France.
- Source : Insee, RP 2022 et RP 2017 pour Mayotte.
Parmi les régions qui comptent au moins une zone d’emploi majeure en termes de recherche (regroupant plus de 10 000 emplois de conception‑recherche), deux configurations apparaissent. Un premier groupe de régions se caractérise par la présence d’une seule zone d’emploi dépassant ce seuil, faisant ainsi office de pôle régional de recherche. C’est le cas des Pays de la Loire avec Nantes, des Hauts‑de‑France avec Lille, de la Nouvelle‑Aquitaine avec Bordeaux, de la Bretagne avec Rennes et du Grand Est avec Strasbourg.
Un deuxième ensemble de régions se distingue par l’existence d’au moins une autre zone d’emploi d’envergure en matière de recherche. C’est notamment le cas de l’Île‑de‑France avec Paris qui regroupe plus de 300 000 emplois de recherche mais où les zones de Versailles‑Saint‑Quentin, Saclay et Seine‑Yvelinoise ont également un poids significatif dans la recherche régionale. Trois autres régions présentent une organisation comparable : l’Auvergne‑Rhône‑Alpes, avec Grenoble et Clermont‑Ferrand qui se démarquent derrière Lyon ; la Provence‑Alpes‑Côte d’Azur, avec Cannes et Aix‑en‑Provence après Marseille ; l’Occitanie, avec Montpellier après Toulouse.
Une analyse complémentaire consacrée à la R&D dans le secteur privé à l’échelle des zones d’emploi et sur la période 2009‑2019 est proposée par Kané et Levratto (2026).
Les start‑up innovantes, moteur du transfert de la recherche vers l’économie, sont concentrées en Île‑de‑France
Les start‑up innovantes reflètent la concrétisation de la recherche et de l’innovation en activité économique créatrice de valeur et d’emplois. En 2022, 16 420 entreprises sont des start‑up innovantes en France (hors Mayotte) regroupant 15 690 établissements employeurs. Ces établissements emploient 116 700 salariés, dont 40 000 sont des emplois de conception‑recherche, en équivalent temps plein (figure 5). Près de 40 % de ces établissements et près de la moitié de leurs salariés sont localisés en Île‑de‑France, principalement à Paris, qui regroupe à elle seule 22 % de l’ensemble des établissements et 31 % des salariés. Les start‑up innovantes sont également fortement implantées en Auvergne‑Rhône‑Alpes, avec 13 % des établissements employant près de 11 % des salariés. Au sein de cette région, la métropole de Lyon concentre 43 % des établissements de start‑up innovantes, devant Grenoble‑Alpes‑Métropole qui en rassemble 13 %. À l’inverse, la part des établissements est plus faible dans les autres régions, variant de 0,1 % en Guadeloupe à 8,5 % en Occitanie.
tableauFigure 5 – Effectifs salariés des start-up innovantes par département
| Code | Département | Effectifs salariés des start-up innovantes |
|---|---|---|
| 01 | Ain | 452 |
| 02 | Aisne | 143 |
| 03 | Allier | 137 |
| 04 | Alpes de Haute-Provence | 116 |
| 05 | Hautes-Alpes | 33 |
| 06 | Alpes-Maritimes | 2 011 |
| 07 | Ardèche | 91 |
| 08 | Ardennes | 88 |
| 09 | Ariège | 34 |
| 10 | Aube | 267 |
| 11 | Aude | 113 |
| 12 | Aveyron | 60 |
| 13 | Bouches-du-Rhône | 3 620 |
| 14 | Calvados | 586 |
| 15 | Cantal | s |
| 16 | Charente | 259 |
| 17 | Charente-Maritime | 428 |
| 18 | Cher | 186 |
| 19 | Corrèze | 95 |
| 2A | Corse-du-Sud | 72 |
| 2B | Haute-Corse | 41 |
| 21 | Côte-d’Or | 540 |
| 22 | Côtes d’Armor | 271 |
| 23 | Creuse | s |
| 24 | Dordogne | 185 |
| 25 | Doubs | 641 |
| 26 | Drôme | 359 |
| 27 | Eure | 260 |
| 28 | Eure-et-Loir | 290 |
| 29 | Finistère | 640 |
| 30 | Gard | 498 |
| 31 | Haute-Garonne | 4 472 |
| 32 | Gers | 62 |
| 33 | Gironde | 3 683 |
| 34 | Hérault | 2 633 |
| 35 | Ille-et-Vilaine | 2 199 |
| 36 | Indre | 261 |
| 37 | Indre-et-Loire | 389 |
| 38 | Isère | 2 633 |
| 39 | Jura | 85 |
| 40 | Landes | 128 |
| 41 | Loir-et-Cher | 85 |
| 42 | Loire | 594 |
| 43 | Haute-Loire | 123 |
| 44 | Loire-Atlantique | 3 143 |
| 45 | Loiret | 448 |
| 46 | Lot | 86 |
| 47 | Lot-et-Garonne | 323 |
| 48 | Lozère | 63 |
| 49 | Maine-et-Loire | 542 |
| 50 | Manche | 153 |
| 51 | Marne | 367 |
| 52 | Haute-Marne | 32 |
| 53 | Mayenne | 338 |
| 54 | Meurthe-et-Moselle | 448 |
| 55 | Meuse | 18 |
| 56 | Morbihan | 573 |
| 57 | Moselle | 607 |
| 58 | Nièvre | 183 |
| 59 | Nord | 4 324 |
| 60 | Oise | 564 |
| 61 | Orne | 131 |
| 62 | Pas-de-Calais | 418 |
| 63 | Puy-de-Dôme | 505 |
| 64 | Pyrénées-Atlantiques | 724 |
| 65 | Hautes-Pyrénées | 124 |
| 66 | Pyrénées-Orientales | 356 |
| 67 | Bas-Rhin | 1 208 |
| 68 | Haut-Rhin | 279 |
| 69 | Rhône | 6 598 |
| 70 | Haute-Saône | 90 |
| 71 | Saône-et-Loire | 209 |
| 72 | Sarthe | 395 |
| 73 | Savoie | 377 |
| 74 | Haute-Savoie | 783 |
| 75 | Paris | 35 704 |
| 76 | Seine-Maritime | 731 |
| 77 | Seine-et-Marne | 682 |
| 78 | Yvelines | 1 986 |
| 79 | Deux-Sèvres | 154 |
| 80 | Somme | 439 |
| 81 | Tarn | 362 |
| 82 | Tarn-et-Garonne | 49 |
| 83 | Var | 361 |
| 84 | Vaucluse | 376 |
| 85 | Vendée | 764 |
| 86 | Vienne | 395 |
| 87 | Haute-Vienne | 301 |
| 88 | Vosges | 195 |
| 89 | Yonne | 164 |
| 90 | Territoire-de-Belfort | 168 |
| 91 | Essonne | 1 801 |
| 92 | Hauts-de-Seine | 8 596 |
| 93 | Seine-Saint-Denis | 3 694 |
| 94 | Val-de-Marne | 4 271 |
| 95 | Val-d’Oise | 641 |
| 971 | Guadeloupe | 31 |
| 972 | Martinique | 44 |
| 973 | Guyane | 70 |
| 974 | La Réunion | 317 |
- nd : non disponible ; s : secret statistique.
- Lecture : En 2022, 35 704 salariés travaillent dans un établissement d’une start-up innovante à Paris.
- Champ : France hors Mayotte.
- Sources : Insee Fare, Lifi, Flores ; Acoss, Jeunes entreprises innovantes et universitaires ; Concours d’innovation i‑nov ; Concours i-lab ; DGFiP, CIR, CII ; Bpifrance, aides à l’innovation ; French Tech 120.
graphiqueFigure 5 – Effectifs salariés des start-up innovantes par département
- Notes : Les données pour Mayotte ne sont pas disponibles. Les données pour le Cantal et la Creuse sont sous le secret statistique.
- Lecture : En 2022, 35 704 salariés travaillent dans un établissement d’une start-up innovante à Paris.
- Champ : France hors Mayotte.
- Sources : Insee Fare, Lifi, Flores ; Acoss, Jeunes entreprises innovantes et universitaires ; Concours d’innovation i‑nov ; Concours i-lab ; DGFiP, CIR, CII ; Bpifrance, aides à l’innovation ; French Tech 120.
L’information-communication est un secteur prépondérant des start‑up innovantes avec quatre établissements sur dix
Au niveau national, les activités de l’information et de la communication occupent une place centrale dans l’écosystème des start‑up innovantes. Elles représentent plus de 40 % du tissu économique innovant, avec près de 6 360 établissements, majoritairement spécialisés dans la programmation, le conseil et les activités informatiques. Cette spécialisation prédomine dans chacune des régions de France métropolitaine.
Cependant, les start‑up innovantes de l’information et de la communication étant souvent de petites tailles, les start‑up industrielles emploient une part significative de salariés en Centre‑Val de Loire, en Normandie, dans les Hauts‑de‑France, le Grand‑Est et les Pays de la Loire.
L’Île‑de‑France et Auvergne‑Rhône‑Alpes déposent deux tiers des brevets dont au moins un déposant réside en France
En 2022, 12 430 brevets ont été déposés en France contre 5 382 en 1990. L’Île‑de‑France et l’Auvergne‑Rhône‑Alpes concentrent ces dépôts (respectivement 43 % et 23 % des brevets déposés), loin devant l’Occitanie (8 %). En rapportant le nombre de brevets déposés au PIB régional, Auvergne‑Rhône‑Alpes arrive en tête avec 9,2 brevets par milliard d’euros de PIB, devant l’Île‑de‑France (6,8), pour une moyenne nationale de 4,7 (figure 6).
L’innovation tient également une grande place relativement à leur poids économique en Bretagne (6,2) et en Occitanie (5,3). Ces deux régions abritent des activités où l’innovation joue un rôle majeur telles que l’aéronautique en Occitanie ou encore l’informatique et les télécommunications en Bretagne. À l’inverse, les DROM (0,3) et la Corse (0,3) ont le plus faible nombre de brevets rapporté à leur PIB.
tableauFigure 6 – Nombre de brevets déposés et nombre de brevets rapporté au PIB, par région en 2022
| Région | Nombre de brevets | PIB (en milliards d’euros) |
Brevet sur PIB |
|---|---|---|---|
| Auvergne-Rhône-Alpes | 2 817 | 305 | 9,2 |
| Bourgogne-Franche-Comté | 374 | 88 | 4,3 |
| Bretagne | 715 | 115 | 6,2 |
| Centre-Val de Loire | 269 | 80 | 3,4 |
| Corse | 3 | 10 | 0,3 |
| Grand Est | 782 | 179 | 4,4 |
| Hauts-de-France | 543 | 185 | 2,9 |
| Île-de-France | 5 334 | 783 | 6,8 |
| Normandie | 362 | 107 | 3,4 |
| Nouvelle Aquitaine | 596 | 200 | 3,0 |
| Occitanie | 1 026 | 193 | 5,3 |
| Pays de la Loire | 422 | 137 | 3,1 |
| Provence-Alpes-Côte d'Azur | 829 | 207 | 4,0 |
| DROM | 12 | 46 | 0,3 |
| France | 12 430 | 2 634 | 4,7 |
- Note : Dans les DROM, 0,3 brevet sont déposés par milliard d’euros de PIB. Au niveau national, 4,7 brevets sont déposés par milliard d’euro de PIB.
- Lecture : En 2022, 5 334 brevets sont déposés en Île-de-France, soit 6,8 brevets par milliard d’euros de PIB.
- Champ : France.
- Source : OCDE.
graphiqueFigure 6 – Nombre de brevets déposés et nombre de brevets rapporté au PIB, par région en 2022
- Note : Dans les DROM, 0,3 brevet sont déposés par milliard d’euros de PIB. Au niveau national, 4,7 brevets sont déposés par milliard d’euro de PIB.
- Lecture : En 2022, 5 334 brevets sont déposés en Île-de-France, soit 6,8 brevets par milliard d’euros de PIB.
- Champ : France.
- Source : OCDE.
La Bretagne est spécialisée dans le domaine des télécommunications, la Bourgogne‑Franche‑Comté dans le domaine des transports et des techniques de mesure
En France, les brevets sont principalement déposés dans les domaines des transports (13 % des brevets), des machines, appareils électriques et d’énergie électrique (9 %), des techniques de mesures (8 %) ainsi que des télécommunications (8 %).
Comme les domaines de recherche, certains domaines sont associés à des territoires précis. Ainsi, 72 % des brevets sur les semi‑conducteurs sont brevetés ou co‑brevetés en Auvergne‑Rhône‑Alpes, où sont implantées des entreprises comme STMicroelectronics ou Soitec. Plus de la moitié des brevets liés aux moteurs, à la transmission numérique et à l’optique viennent d’Île‑de‑France, tandis que la majorité des brevets liés à la manutention viennent d’Auvergne‑Rhône‑Alpes.
Certaines régions sont spécialisées dans un ou plusieurs domaines. La Bretagne se distingue dans les télécommunications et les techniques informatiques (respectivement 46 % et 13 % des brevets bretons) : initiée dans les années 1960 avec notamment la délocalisation partielle du Centre National d’Étude des Télécommunications (CNET) à Lannion, cette spécialisation se traduit aujourd’hui par un pôle à Brest et un pôle majeur de cybersécurité à Rennes, avec notamment l’implantation d’Orange Cyberdéfense, Sopra Steria ou encore la Direction Générale de l’Armement‑Maîtrise de l’information. Enfin, la Bourgogne‑Franche‑Comté se spécialise dans les transports (21 % des brevets déposés) et dans les techniques de mesures (17 % des brevets déposés), en lien avec la présence d’entreprises comme Stellantis à Sochaux et Alstom à Belfort, Ornans et Le Creusot.
L’Île‑de‑France et Auvergne‑Rhône‑Alpes sont au centre des collaborations inter‑régions en matière de brevets
En 2022, 85 % des brevets déposés en France comptent plusieurs inventeurs et 11,6 % impliquent des inventeurs de régions distinctes. La part de collaborations avec une autre région est inversement liée à la taille de l’économie de la région. Ainsi, le Centre‑Val de Loire est la région où la part de collaborations est la plus élevée (44 % de brevets déposés avec un partenaire interrégional). À l’inverse, les régions qui publient le moins avec d’autres régions sont Auvergne‑Rhône‑Alpes (17 %) et l’Île‑de‑France (16 %). Toutefois, ces deux régions sont toujours celles avec lesquelles les collaborations sont les plus nombreuses (figure 7). De plus, l’influence de l’Île‑de‑France est particulièrement marquée dans les régions limitrophes : 30 % des brevets du Centre‑Val de Loire et 20 % des brevets des Hauts‑de‑France sont issus de collaborations avec l’Île‑de‑France.
tableauFigure 7 – Nombre de co-dépôts de brevets entre régions
| Région 1 | Région 2 | Nombre de co-dépôts |
|---|---|---|
| Auvergne-Rhône-Alpes | Occitanie | 53 |
| Auvergne-Rhône-Alpes | Île-de-France | 227 |
| Auvergne-Rhône-Alpes | Provence-Alpes-Côte d'Azur | 82 |
| Bourgogne-Franche-Comté | Île-de-France | 64 |
| Bretagne | Île-de-France | 65 |
| Centre-Val de Loire | Île-de-France | 81 |
| Grand Est | Île-de-France | 90 |
| Hauts-de-France | Île-de-France | 111 |
| Île-de-France | Bretagne | 65 |
| Île-de-France | Pays de la Loire | 62 |
| Île-de-France | Normandie | 61 |
| Île-de-France | Nouvelle Aquitaine | 93 |
| Île-de-France | Centre-Val de Loire | 81 |
| Île-de-France | Occitanie | 73 |
| Île-de-France | Provence-Alpes-Côte d'Azur | 91 |
| Île-de-France | Grand Est | 90 |
| Île-de-France | Bourgogne-Franche-Comté | 64 |
| Île-de-France | Hauts-de-France | 111 |
| Île-de-France | Auvergne-Rhône-Alpes | 227 |
| Normandie | Île-de-France | 61 |
| Nouvelle Aquitaine | Île-de-France | 93 |
| Occitanie | Île-de-France | 73 |
| Occitanie | Auvergne-Rhône-Alpes | 53 |
| Pays de la Loire | Île-de-France | 62 |
| Provence-Alpes-Côte d'Azur | Auvergne-Rhône-Alpes | 82 |
| Provence-Alpes-Côte d'Azur | Île-de-France | 91 |
- Note : Seules les collaborations entre régions de plus de 50 brevets sont représentées.
- Lecture : En 2022, 227 brevets sont co-déposés entre l’Île-de-France et l'Auvergne-Rhône-Alpes.
- Champ : France métropolitaine.
- Source : OCDE.
graphiqueFigure 7 – Nombre de co-dépôts de brevets entre régions
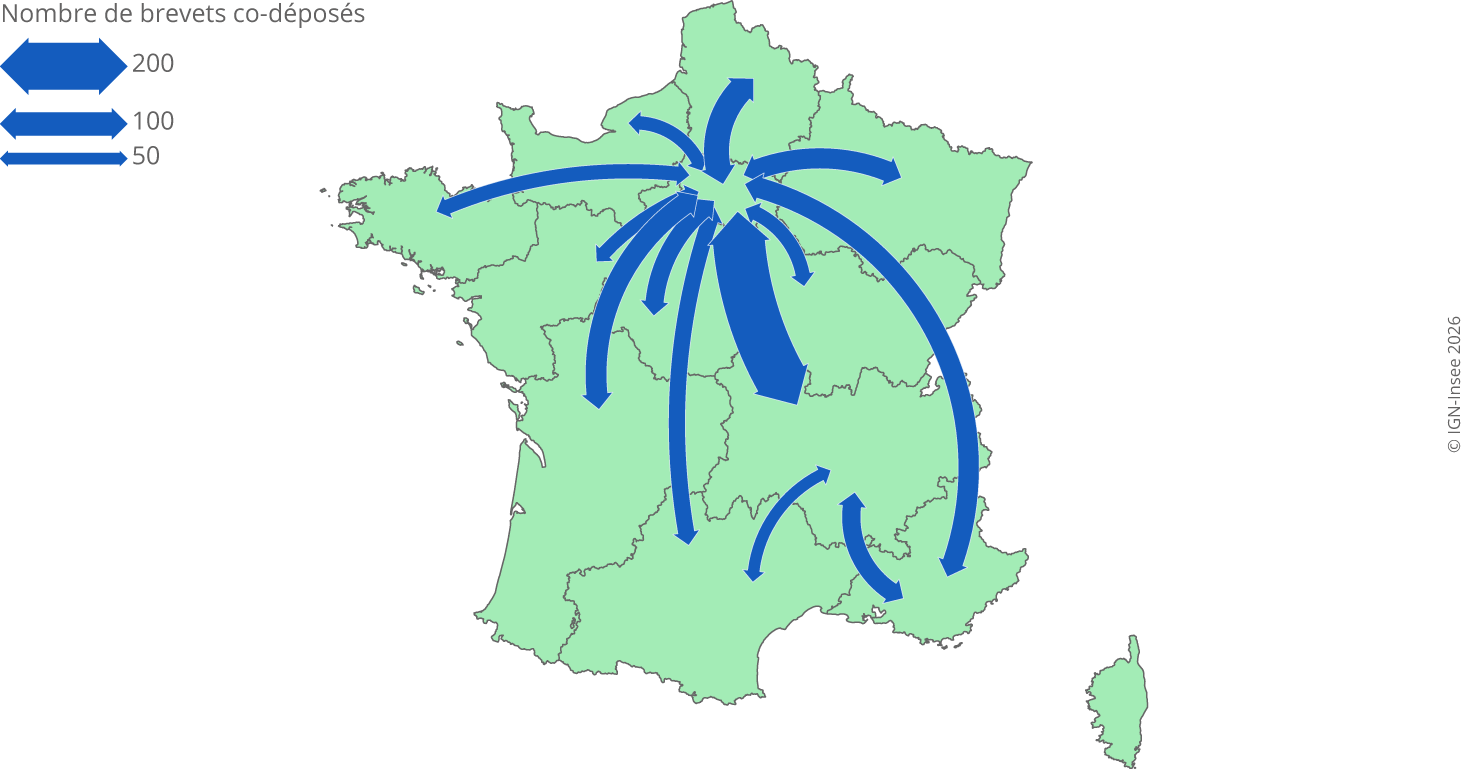
- Note : Seules les collaborations entre régions de plus de 50 brevets sont représentées.
- Lecture : En 2022, 227 brevets sont co-déposés entre l’Île-de-France et l'Auvergne-Rhône-Alpes.
- Champ : France métropolitaine.
- Source : OCDE.
Par ailleurs, 21 % des brevets français résultent d’une collaboration avec au moins un inventeur localisé à l’étranger. Les collaborations internationales sont particulièrement nombreuses dans le Grand Est, où elles concernent 41 % des brevets de la région, principalement en lien avec l’Allemagne, ainsi qu’en Bourgogne‑Franche‑Comté où elles représentent 33 % des brevets, majoritairement avec la Suisse.
Encadré – Mesures de l’innovation
L’innovation consiste à introduire un produit ou un procédé nouveau ou amélioré dans l’activité économique ; elle peut être appréhendée par le prisme des ressources mobilisées (dépenses de recherche et développement expérimental (R&D) ou nombre d’emplois de conception‑recherche) ou par celui des résultats (nombre de start‑up innovantes ou de brevets déposés). Elle ne se manifeste pas de manière homogène sur le territoire.
Dans un contexte marqué par l’accélération des transformations technologiques et une concurrence internationale accrue, l’innovation constitue un levier stratégique de développement économique et de souveraineté [Ouvrir dans un nouvel ongletDraghi, 2024]. Dans cette optique de soutien aux secteurs stratégiques et de renforcement des écosystèmes locaux d’innovation, la France a renforcé son ambition avec, notamment, le plan France 2030, doté de 54 milliards d’euros. La recherche et l’innovation reposent en effet sur des écosystèmes ancrés dans les territoires au sein desquels interagissent entreprises, laboratoires, universités, investisseurs, structures d’accompagnement et collectivités. Cette mise en réseau d’acteurs favorise la diffusion de savoirs et la création d’externalités positives.
Afin de mesurer plus précisément l’importance de l’innovation dans chacune des régions, quatre indicateurs sont retenus dans ce dossier : la DIRD, qui traduit les ressources financières mobilisées pour soutenir la création de connaissance et la conception de nouvelles applications ; les emplois de conception‑recherche, qui incarnent la capacité à générer, mettre en œuvre et diffuser l’innovation ; le nombre de start‑up innovantes, qui jouent un rôle central dans la transformation de la recherche en valeur économique à fort potentiel ; le nombre de brevets déposés, résultats tangibles de l’innovation dans l’économie. Ce dernier indicateur comporte cependant des limites, car toutes les innovations ne sont pas brevetables et toutes les innovations brevetables ne sont pas brevetées, l’entreprise pouvant choisir de conserver l’invention secrète plutôt que de la protéger par un brevet.
Définitions
La dépense intérieure de recherche et développement expérimental (DIRD) est mesurée par deux enquêtes réalisées auprès des entreprises et des administrations par le ministère chargé de la recherche. Elle comprend les moyens financiers mobilisés pour l’exécution des travaux de R&D sur le territoire national par le secteur des administrations et par le secteur des entreprises. Les entreprises déclarent leur DIRD selon une répartition départementale ce qui permet de déterminer une DIRD portée par les entreprises au niveau régional.
Le champ des emplois de conception‑recherche correspond au regroupement de professions dans le recensement de la population (RP), ayant un lien avec la conception, la recherche et l’innovation. On en dénombre 913 000 dans le RP en 2022, contre environ 343 000 emplois de chercheurs ou ingénieurs de R&D dans les entreprises et les administrations. Il est plus large que celui des enquêtes du ministère chargé de la recherche. La principale différence provient des services des activités informatiques (conseils en systèmes informatiques et édition de logiciels) non retenus dans la définition de la R&D.
L’entreprise est la plus petite combinaison d’unités légales qui constitue une unité organisationnelle de production de biens et de services jouissant d’une certaine autonomie de décision, notamment pour l’affectation de ses ressources courantes. Une unité légale peut être constituée d’un ou de plusieurs établissements.
Trois catégories d’entreprises sont définies dans le décret d’application de la loi de modernisation de l’économie (décret no 2008‑1354) pour les besoins de l’analyse statistique et économique :
•les petites et moyennes entreprises (PME) sont celles qui, d’une part, occupent moins de 250 personnes, d’autre part, ont un chiffre d’affaires annuel n’excédant pas 50 millions d’euros ou un total de bilan n’excédant pas 43 millions d’euros ;
•les entreprises de taille intermédiaire (ETI) sont des entreprises qui n’appartiennent pas à la catégorie des PME et qui, d’une part, occupent moins de 5 000 personnes, d’autre part, ont un chiffre d’affaires annuel n’excédant pas 1 500 millions d’euros ou un total de bilan n’excédant pas 2 000 millions d’euros ;
•les grandes entreprises (GE) sont des entreprises non classées dans les catégories précédentes.
Une start‑up innovante est une jeune entreprise de moins de 8 ans ayant perçu des aides publiques à la recherche ou à l’innovation. Ces aides regroupent le Ouvrir dans un nouvel ongletcrédit d’impôt recherche, le Ouvrir dans un nouvel ongletcrédit d’impôt innovation, les dispositifs « Ouvrir dans un nouvel ongletjeune entreprise innovante » ou « Ouvrir dans un nouvel ongletjeune entreprise universitaire », les Ouvrir dans un nouvel ongletconcours d’innovation i‑Lab et i‑Nov ou encore les Ouvrir dans un nouvel ongletaides à l’innovation Bpifrance.
Le brevet, émis pour des produits ou des procédés nouveaux susceptibles d’applications industrielles, permet de protéger une invention technique durant un temps fixé par la loi. Les données proviennent de la base REGPAT de l’OCDE qui couvre les brevets déposés auprès de l’Office européen des brevets et ceux déposés en vertu du Traité de coopération en matière de brevets. Cette base permet de localiser les brevets au niveau régional, sur le fondement de l’adresse de l’inventeur. Cette dernière est plus représentative du lieu effectif de l’innovation que l’adresse du propriétaire du brevet, étant donné la possibilité d’acheter et de vendre des brevets ou encore la difficulté à tracer l’origine géographique précise d’un brevet au sein des entreprises possédant plusieurs établissements. Cette méthode est proposée dans le manuel de l’OCDE sur les statistiques des brevets. D’autres méthodes existent comme la localisation du dépôt de brevet à l’endroit où est effectué la recherche et développement.
Un domaine de recherche est une branche d’activité économique bénéficiaire des travaux de R&D, décrit ici en 17 postes construits à partir de la nomenclature agrégée (NA, 2008). Cette définition diffère du concept de « branche de recherche » mobilisé par le ministère chargé de la recherche et basé sur une description en 32 postes construits à partir de la nomenclature d’activités française révisée 2 (NAF rév. 2).
Alves T., Giorgi J., Hervy C., Plunket A., Starosta de Waldemar F., « Une croissance continue des brevets, la région rattrape partiellement son retard », Insee Analyses Pays de la Loire no 126, avril 2024.
Batto V., Monchâtre V., « La mécanique, activité phare des brevets dans le Grand Est », Insee Flash Grand Est no 112, décembre 2025.
Bergeron T., « Les entreprises innovantes en 2022 », Insee Première no 2026, novembre 2024.
Bisault L., Kubrak C., Testas A., « L’effort de recherche dans les régions », Insee Première no 1559, juin 2015.
Draghi M., Ouvrir dans un nouvel onglet ”The future of European competitiveness” , septembre 2024.
Frontenaud A., Gatepaille X., Burfin Y., Tuillier J., « Les start‑up en Île‑de‑France : une forte dynamique de l’emploi », Insee Analyses Île‑de‑France no 211, novembre 2025.
Frontenaud A., Gatepaille X., Burfin Y., Tuillier J., « Plus d’une start‑up française sur trois est localisée en Île‑de‑France », Insee Analyses Île‑de‑France no 209, septembre 2025.
Guellec D., Madiès T., Prager J.‑C., « Ouvrir dans un nouvel ongletLes marchés de brevets dans l’économie de la connaissance », rapport du Conseil d’Analyse Économique, novembre 2010.
Luzy C., « Ouvrir dans un nouvel ongletL’activité de R&D selon les catégories d’entreprises en 2022 – résultats détaillés pour 2022 », Note d’information du Sies no 2025‑06, ministère de l’Enseignement supérieur, de la Recherche et de l’Espace, mars 2025.
Luzy C., Messi E., « Ouvrir dans un nouvel ongletDépenses de recherche et développement expérimental en France – Résultats détaillés pour 2022 et premières estimations pour 2023 », Note d’information du Sies no 2024‑07, ministère de l’Enseignement supérieur, de la Recherche et de l’Espace, décembre 2024.
Ministère de l’Enseignement supérieur, de la Recherche et de l’Espace, « Ouvrir dans un nouvel ongletL’État de l’Enseignement supérieur, de la Recherche et de l’Innovation en France 2025 », juin 2025.