


Courrier des statistiques N15 - 2026

Extension du domaine de la statistique : les évaluations de politiques publiques à la Cour des comptes
Les juridictions financières – Cour des comptes et Chambres régionales et territoriales des comptes – à travers leur nouvelle mission d’évaluation des politiques publiques, font un usage croissant de l’analyse statistique comme élément de démonstration dans leurs rapports. Celle‑ci leur permet d’aller plus loin dans leur mission de jugement du bon usage de l’argent public. Ce dispositif emprunte son cadre conceptuel et ses méthodes à la recherche – le recours aux outils quantitatifs de l’évaluation se fait de plus en plus à la façon des articles académiques – en conservant l’essentiel de ses propres normes et procédures. Le délibéré collégial et le contradictoire jouent, dans le cadre institutionnel des juridictions financières, le rôle de validation que la reproductibilité et la revue par les pairs assurent en recherche.
- Du contrôle des comptes à l’évaluation des politiques publiques
- Une nouvelle relation aux données
- Des données du contrôle aux données d’évaluation
- Encadré 1. Reconstituer des parcours de soins à partir du SNDS
- Encadré 2. Reconstituer les performances économiques des exploitations agricoles
- Encadré 3. Accès aux données
- Instruire et estimer : co-construire une analyse quantitative
- Un régime de preuve hybride
- Mesurer, estimer, convaincre
- Encadré 4. Le recours au sondage dans les juridictions financières
- Transparence du résultat, secret de l’instruction
- Fondements juridiques
Du contrôle des comptes à l’évaluation des politiques publiques
Évaluer une politique publique par la preuve statistique fait désormais partie intégrante du métier de magistrat financier. En 2026, la Cour des comptes a par exemple estimé l’effet des aides à la décarbonation de l’industrie sur les émissions de gaz à effet de serre, ainsi que sur les performances économiques des établissements industriels (Ouvrir dans un nouvel ongletCour des comptes, 2026a). À cette fin, elle a mobilisé des méthodes statistiques d’appariement (Koumarianos et al., 2024) et d’analyse événementielle (Ouvrir dans un nouvel ongletBatut et Daviot, 2025), méthodes qui n’auraient sans doute jamais figuré dans un de ses rapports il y a vingt ans.
Cette évolution témoigne d’une transformation profonde de l’institution. Pendant deux siècles, la Cour des comptes a essentiellement traduit en nombres – pour reprendre l’expression d’Alain Desrosières (Ouvrir dans un nouvel ongletDesrosières, 2008) – l’activité financière de l’État : dépenses, recettes et effectifs. Ce processus de quantification au service du pilotage de l’État participait d’un mouvement bien plus ancien – dès 1664, Colbert demandait aux maîtres des requêtes de dresser un état complet des généralités (Gille, 1980) – et plus large, du Bureau de statistique de 1800 à l’Insee en 1946.
Cet outil de gouvernement descriptif s’est ensuite progressivement transformé en outil de preuve (Ouvrir dans un nouvel ongletDesrosières, 2008), avec le développement de la statistique dite « inférentielle », puis la dissémination du modèle causal de Rubin dans les sciences sociales. En fournissant un cadre unifié pour penser l’estimation d’effets causaux, ce modèle a nourri la révolution de la crédibilité en économie : les résultats fondés sur des expériences quasi-naturelles (Fougère et Jacquemet, 2019 ; Givord, 2010) ont progressivement irrigué l’action publique (Ouvrir dans un nouvel ongletBaïz, 2022).
La Cour des comptes n’est pas la seule institution à s’être ainsi transformée. Les institutions supérieures de contrôle britannique et américaine ont emprunté des chemins distincts, mais analogues de recours à la preuve statistique.
En France, ce mouvement dépasse les seules juridictions financières. En plus des services statistiques ministériels, les inspections générales (Bolliet et al., 2025 ; Berthe, 2025), des opérateurs publics comme la caisse nationale de l’assurance maladie ou la Haute Autorité de santé, et les assemblées parlementaires investissent à des degrés divers ce même terrain de la preuve quantitative. Elle permet de substituer à l’autorité de statut une démonstration chiffrée dont la force repose sur l’impersonnalité de la procédure (Porter, 1995).
Cette transformation a été initiée à la Cour des comptes par la révision constitutionnelle de 2008 qui lui a confié une mission d’évaluation des politiques publiques. Elle s’accélère avec le projet stratégique Juridictions financières 2025 et son objectif de consacrer 20 % des ressources à ces évaluations. La loi dite 3DS de 2022 a étendu cette mission aux Chambres régionales et territoriales des comptes. L’évaluation s’ajoute ainsi aux trois missions historiques des juridictions financières : contrôler, juger, certifier. Le recueil des normes professionnelles des juridictions financières (Ouvrir dans un nouvel ongletCour des comptes et chambres régionales et territoriales des comptes, 2024) dispose que, pour cette quatrième mission, « le travail d’analyse recherche les liens de causalité entre les actions publiques et leurs effets à court et à moyen terme » (disposition no IV.30).
Au sein des juridictions financières, cette transformation est présentée non comme une rupture, mais comme le prolongement naturel des missions historiques. Deux Premiers présidents successifs, Denis Migaud et Pierre Moscovici, ont inscrit l’évaluation dans une continuité revendiquée : objectiver par les nombres est un exercice inscrit depuis bien longtemps dans l’ADN des magistrats financiers (Ouvrir dans un nouvel ongletMigaud, 2019) et constitue une exigence renouvelée (Moscovici, 2024). La logique sous-jacente est que le contrôle de la bonne utilisation des deniers publics appellerait un jugement sur les effets des politiques qu’ils financent.
Cette continuité revendiquée masque une transformation plus profonde. La Cour construit un régime de preuve spécifique : elle réutilise des données administratives conçues pour gérer l’action publique afin d’en mesurer les effets, convertit les résultats statistiques qui en sont issus et leurs incertitudes en jugements institutionnels qui n’en portent plus la trace, et substitue au mécanisme de validation de la recherche, i.e. la reproductibilité, celui des juridictions financières : le délibéré collégial et le contradictoire.
Une nouvelle relation aux données
Des données du contrôle aux données d’évaluation
Dans le cadre des contrôles des comptes et de la gestion, les rapporteurs de la Cour des comptes sont principalement des consommateurs de résultats statistiques. Ils exploitent en premier lieu les productions du service statistique public – celles de l’Insee et des services statistiques ministériels – et les données des administrations contrôlées. Le rapport aux données est alors celui d’un commanditaire, parfois littéralement : les rapporteurs demandent des chiffres à l’administration ou collectent des chiffres déjà produits, les reçoivent, les vérifient, les confrontent aux pièces justificatives. Le cas échéant, ils les recalculent à partir des pièces brutes pour produire les bons chiffres lorsqu’ils sont incomplets ou manquants.
L’évaluation des politiques publiques modifie ce rapport en profondeur, en étendant largement le champ et la nature des sources mobilisées. Les questions posées par une évaluation appellent des données que les productions statistiques standard ne fournissent pas directement, des analyses que personne n’a encore conduites, et des indicateurs qu’il faut parfois construire de manière ad hoc. Le rapporteur passe de principalement consommateur de statistiques à producteur d’analyses quantitatives sur mesure.
Trois évaluations récentes, exposées ci-dessous, illustrent ce déplacement. Elles soulèvent chacune un problème de données particulier :
- une grandeur d’intérêt inobservée qu’il faut prédire ;
- un phénomène qu’aucune source isolée ne documente directement, et qui impose d’apparier des données hétérogènes ;
- des systèmes d’information de gestion dont la qualité n’est pas garantie.
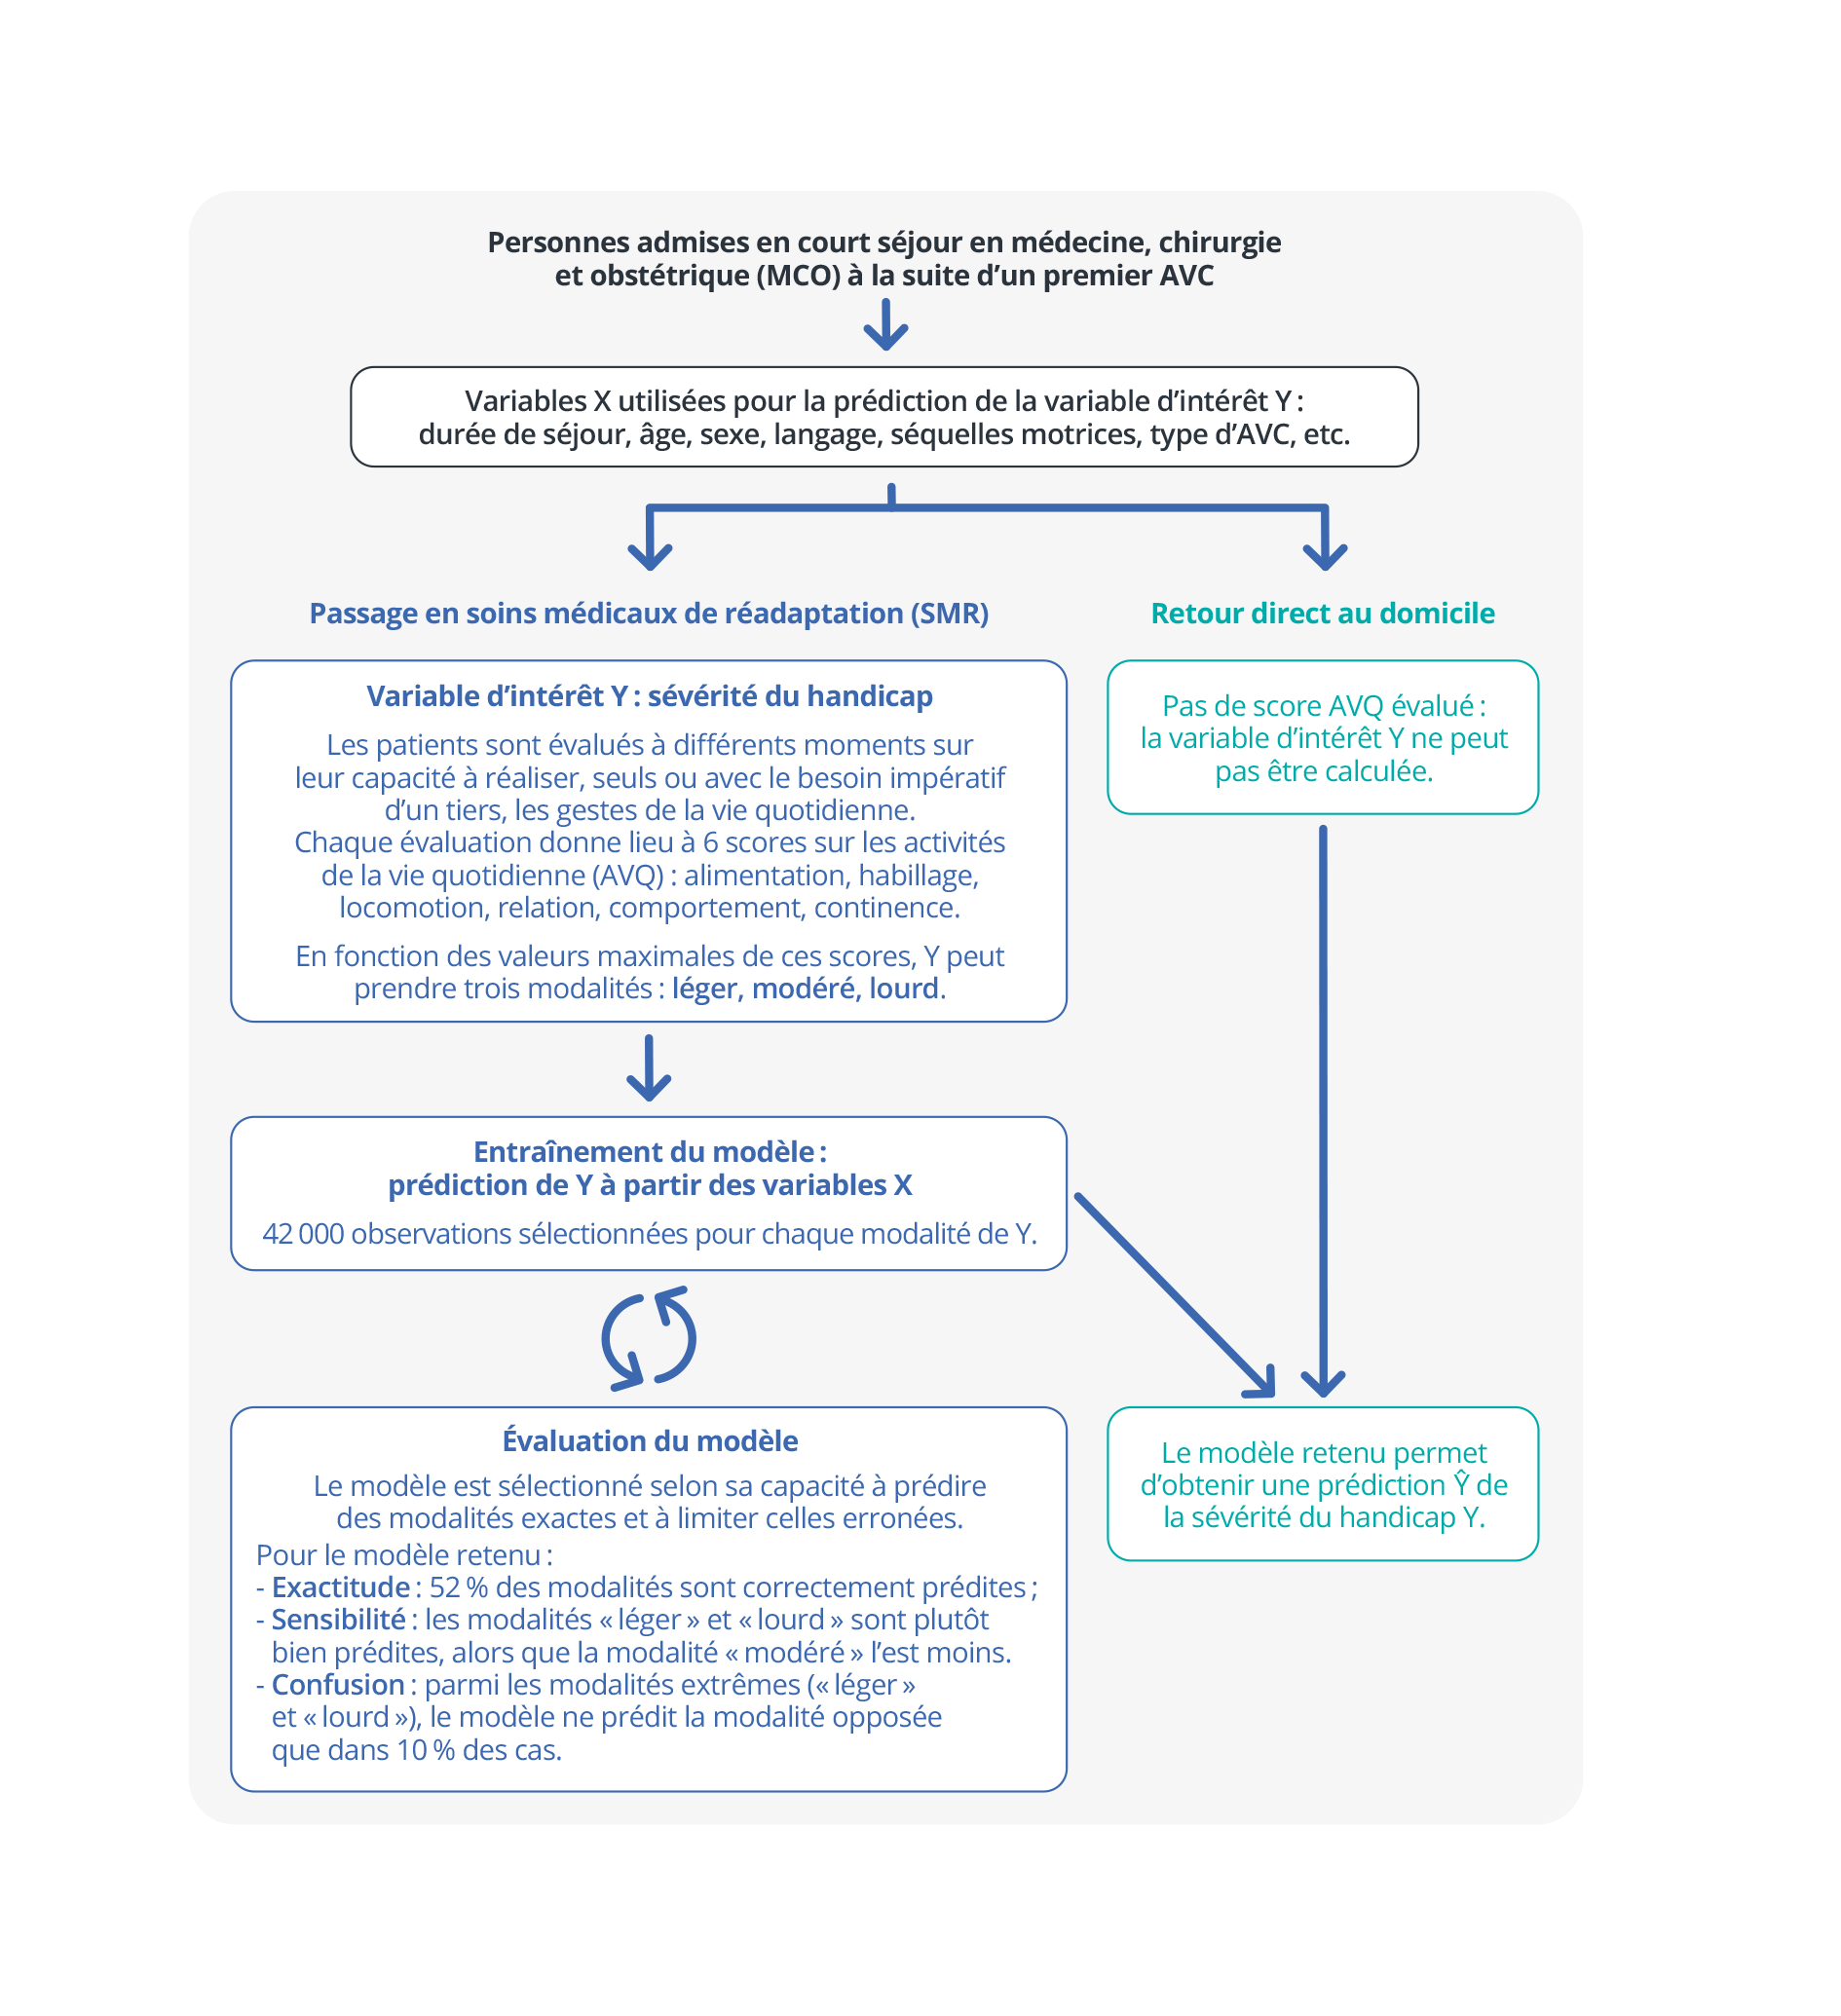
Pour évaluer la politique de prévention et prise en charge des accidents vasculaires cérébraux (AVC), la Cour des comptes a entre autres étudié l’orientation adéquate des patients et la continuité des soins et de l’accompagnement (Ouvrir dans un nouvel ongletCour des comptes, 2025a). Pour cela, elle a d’abord reconstitué les parcours de soins des patients à partir du système national des données de santé (SNDS), puis elle a imputé statistiquement le niveau de sévérité des séquelles pour le sous-ensemble des patients pour lesquels l’information est manquante (encadré 1). Elle a ainsi pu déterminer que, parmi les victimes d’AVC hémorragiques présentant des handicaps lourds [observés ou imputés] à la suite de ce dernier, près d’un tiers n’auraient pas bénéficié d’une hospitalisation dans une unité neurovasculaire. En conséquence, en réponse à la question sur l’efficacité et l’efficience du parcours d’ensemble du patient, la Cour a apporté une appréciation négative.
Encadré 1. Reconstituer des parcours de soins à partir du SNDS
Le système national des données de santé (SNDS) est l’une des plus grandes bases de données médico-administratives au monde : elle relie les remboursements de l’assurance maladie, les séjours hospitaliers et les causes médicales de décès pour la quasi-totalité de la population française, à travers un modèle de données de plusieurs centaines de tables et des nomenclatures médicales spécialisées*. Son exploitation est loin d’être triviale pour produire des indicateurs pertinents à partir des données brutes.
Dans le cas des accidents vasculaires cérébraux (AVC), les parcours de soins à l’hôpital ont été reconstitués plus spécifiquement à partir du programme de médicalisation des systèmes d’information (PMSI), dans le cadre duquel ont été collectées des informations relatives au patient, à son séjour, ainsi qu’au diagnostic et aux actes dont il a bénéficié. Cependant, les différentes bases du PMSI ne permettent pas d’identifier directement la sévérité des séquelles.
La Cour des comptes a alors estimé un modèle de classification du niveau de sévérité sur la seule sous-population pour laquelle il est observé : les bénéficiaires de soins médicaux de réadaptation (SMR). Elle a ensuite utilisé ce modèle pour imputer un niveau de sévérité aux autres patients pour lesquels l’information était manquante.
* Voir Berthe (2025) pour une présentation détaillée du SNDS.
Pour l’évaluation de la politique de soutien au développement du biogaz (Ouvrir dans un nouvel ongletCour des comptes, 2025b), la Cour des comptes a reconstitué les performances économiques des exploitations et identifié celles qui interagissaient avec un méthaniseur (encadré 2). Elle a estimé que les exploitations impliquées dans la méthanisation ont accru leur excédent brut d’exploitation de l’ordre de 20 % par rapport aux exploitations similaires non impliquées. L’effet est significatif pour les exploitations détenant en propre un méthaniseur ; il est beaucoup plus incertain pour celles qui se limitent à l’approvisionner ou à en récupérer le digestat.
Encadré 2. Reconstituer les performances économiques des exploitations agricoles
Aucune source ne documente directement les résultats financiers des exploitations impliquées dans la méthanisation. La Cour des comptes a dû apparier quatre sources de données de nature différente :
- les déclarations fiscales des exploitations agricoles, pour reconstituer leurs résultats financiers ;
- le registre parcellaire graphique*, pour les localiser géographiquement ;
- les liens financiers entre unités légales, pour identifier les exploitations (co)propriétaires d’un méthaniseur ;
- le recensement général de l’agriculture**, pour repérer celles qui déclarent interagir avec un méthaniseur.
* Voir le lien : Ouvrir dans un nouvel onglethttps://artificialisation.developpement-durable.gouv.fr/bases-donnees/registre-parcellaire-graphique.
** Opération organisée tous les dix ans environ par le Service de la statistique et de la prospective du ministère de l'Agriculture, de l’Agro-alimentaire et de la Souveraineté alimentaire.
Dans le cadre de travaux sur le temps d’enseignement perdu par les élèves au collège réalisés à la demande de la Défenseure des droits, la Cour des comptes a exploité les données sur le remplacement de courte durée d’enseignants issues des systèmes d’information des établissements, dont notamment Pronote (Ouvrir dans un nouvel ongletCour des comptes, 2025c). La qualité et l’homogénéité de ces données varient selon les établissements et les types d’absence et de remplacement. Leur exploitation a ainsi dû être complétée par une enquête nationale auprès des collèges pour documenter les pratiques de saisie dans Pronote et les écarts de mesure entre établissements.
À l’image de ces trois cas, l’évaluation conduit systématiquement la Cour des comptes à mobiliser des données plus brutes que ce qu’elle aurait obtenu en sollicitant les administrations. Elle doit aussi utiliser et croiser des données particulièrement diverses, et pas nécessairement produites afin d’être exploitées statistiquement.
Les systèmes d’information produits par les entités notifiées – déclarations fiscales de la Direction générale des Finances publiques (DGFiP), séjours hospitaliers du PMSI, etc. – sont des dispositifs de lisibilité pour les pouvoirs publics au sens de Scott (1998) : ils encodent la réalité sociale dans des catégories standardisées pour permettre une gestion efficace par l’État. Ils constituent ainsi un instrument de gouvernement (Ouvrir dans un nouvel ongletDesrosières, 2008) pour, dans les exemples évoqués, administrer l’impôt ou gérer l’hôpital. La Cour des comptes réutilise ces données pour évaluer et les détourne ainsi de leur finalité originelle. Elle se heurte systématiquement aux conséquences de la lisibilité créée pour la puissance publique : la simplification qui permet la gestion ne capture qu’imparfaitement ce qu’il faudrait mesurer pour l’évaluation et amène souvent à des biais de couverture (comme dans l’exemple du PMSI pour la mesure de la sévérité des séquelles).
Le service statistique public exploite également directement des données brutes extraites des systèmes d’information administratifs. Néanmoins, les juridictions financières s'en distinguent par un recours généralisé à ce type d’exploitation, qui est rendu possible par l’utilisation de leur droit de communication (encadré 3).
Encadré 3. Accès aux données
Les juridictions financières disposent de prérogatives spécifiques pour accéder aux données nécessaires à leurs missions de contrôle et d’évaluation. Ces accès sont encadrés par le code des juridictions financières (CJF)* et respectent les principes de protection des données.
Pour la Cour des comptes, l’article L141-5 du CJF permet d’accéder à tous les documents, données et traitements relatifs à la gestion des services et organismes soumis à son contrôle, sans que le secret protégé par la loi puisse être opposé. Les modalités pratiques sont précisées à l’article R141-4 : les rapporteurs sont autorisés à demander la communication des documents sous divers formats, ainsi que l’accès direct aux systèmes d’information. Des conventions peuvent être conclues pour déterminer les modalités techniques d’accès continu aux systèmes d’information.
Les Chambres régionales et territoriales des comptes bénéficient d’un cadre similaire, avec l’article L241-5 du CJF étendant leur droit de communication aux collectivités publiques, établissements publics et autres organismes soumis à leur contrôle. L’article R241-6 détaille les modalités pratiques, incluant également la possibilité de conclure des conventions pour un accès continu aux systèmes d’information.
Les juridictions financières agissent dans le cadre de leur mission de service public, ce qui fonde la licéité de leurs traitements de données à caractère personnel, conformément à l’article 6, 1ᵉʳ alinéa, point e du règlement général sur la protection des données (RGPD)*. Elles sont considérées comme des « tiers autorisés », disposant d’un droit de communication des documents et informations, y compris des données à caractère personnel, détenus par les organismes contrôlés. Les demandes d’accès aux données se font par écrit et lors des entretiens d’ouverture de contrôle, en respectant le « principe de minimisation » (au regard du but visé). Les données collectées sont conservées de manière sécurisée et sont détruites à l’issue du contrôle.
* Voir les références juridiques en fin d’article.
Le fonctionnement des juridictions financières explique cette différence d’usage. Une équipe de rapporteurs travaille ponctuellement et pour quelques mois sur un sujet sans notion de production récurrente des mêmes indicateurs homogènes au cours du temps. Cet « hapax statistique » implique de croiser des données disparates qui n’ont pas été collectées pour répondre à l’objet du rapport, et de chaîner des millésimes d’enquêtes qui ont parfois sensiblement évolué au cours du temps. En contrepartie, il n’impose pas les contraintes de production et d’industrialisation des processus propres au système statistique public (SSP). Les procédures des juridictions financières l’empêchent, dans la mesure où l’essentiel des données est obtenu dans le cadre d’une instruction en particulier. Or, les données ainsi recueillies ne peuvent légalement pas être réutilisées pour un autre rapport.
Instruire et estimer : co-construire une analyse quantitative
Le recours accru à la preuve statistique transforme les compétences que la Cour des comptes mobilise. Un effort de formation des rapporteurs qui instruisent les rapports est engagé dès 2014 (Ouvrir dans un nouvel ongletHayez, 2015). En 2016, la Cour crée le département d’analyse et science des données (DASD), rattaché à la direction du numérique, pour appuyer les équipes d’instruction sur les travaux comportant une dimension quantitative significative. Le DASD est composé aujourd’hui de 12 data scientists, 2 data analysts, ainsi que de la cheffe de département et de son adjoint.
La Cour intègre de façon croissante parmi les rapporteurs des profils issus de la statistique publique et de la recherche : elle emploie des chercheurs, des ingénieurs de la statistique, de l’économie et de la donnée et recrute directement au grade de conseiller maître des experts en évaluation des politiques publiques. Au sein du DASD, les profils associent méthodes quantitatives et sciences sociales, ce qui permet l’aller-retour entre les enjeux d’un rapport et la conception de l’analyse statistique.
Cet appui couvre l’ensemble de la chaîne, du travail sur les données à la co-construction des questions évaluatives et des choix méthodologiques.
La première étape, et souvent la plus longue, est le travail de préparation sur les données elles-mêmes. Les données ne tombent en effet jamais du ciel (Denis, 2018) : elles sont le produit d’un travail d’identification (pour déterminer lesquelles sont les plus pertinentes à mobiliser pour un rapport), puis d’accès, de contrôle, de compréhension et, enfin, de mise en qualité pour les rendre exploitables.
Du fait des spécificités évoquées précédemment – croisement de nombreuses sources hétérogènes, données de gestion, décalage entre besoins des juridictions financières et finalités qui ont présidé à la constitution des données – ce processus représente une part importante de l’activité d’un data scientist. Parfois, les données nécessaires sont inexistantes, ou se révèlent après analyse insuffisamment fiables ou pas exploitables. La Cour des comptes est amenée à recommander régulièrement d’améliorer la capacité de l’État à observer des objets pertinents. Par exemple, dans son rapport sur les droits de succession (Ouvrir dans un nouvel ongletCour des comptes, 2024a), elle recommande au ministère de l’Économie de réaliser une étude statistique relative aux droits de mutation à titre gratuit avant toute évolution législative.
Contrairement aux étapes ultérieures de production de statistiques descriptives ou d’estimation de modèles statistiques, ce travail est peu visible par les rapporteurs car il produit peu ou pas de traces : tableaux, graphiques, etc. Nous allons voir qu’il peut pourtant constituer un résultat en lui-même.
Pour l’évaluation du pacte Dutreil, dispositif permettant de réduire les droits de succession lors de la transmission d’une entreprise, la Cour des comptes a établi un portrait inédit des entreprises concernées par le pacte (Ouvrir dans un nouvel ongletCour des comptes, 2025d). D’un point de vue statistique, la méthode employée est triviale, puisqu’il s’agit de calculer des moyennes ou d’autres statistiques descriptives sur ces entreprises. La nouveauté réside bien dans le travail de mise en qualité et de croisement des données. Celui-ci a consisté d’abord à identifier les unités légales bénéficiaires du pacte dans les données de gestion brutes de la DGFiP. Puis, en lien avec l’Institut des politiques publiques (IPP), des unités légales transmises en première approche hors pacte Dutreil, au regard des données de la DGFiP, ont été reclassées à partir de leurs caractéristiques observables comme ayant été en réalité probablement transmises via ce pacte (Ouvrir dans un nouvel ongletBach et al., 2025). Ces entités, souvent des holdings, ont ensuite été reliées aux unités légales ayant une activité économique réelle qu’elles détiennent via leurs liens capitalistiques. Les données fiscales et sociales des holdings et de leurs filiales ont alors permis d’en dresser le portrait économique. Ce travail de réexamen des données brutes est un des facteurs qui ont amené la Cour des comptes à estimer un coût du dispositif de l’ordre de 5,5 milliards d’euros en 2024, contre 0,8 milliard d’euros d’après l’administration.
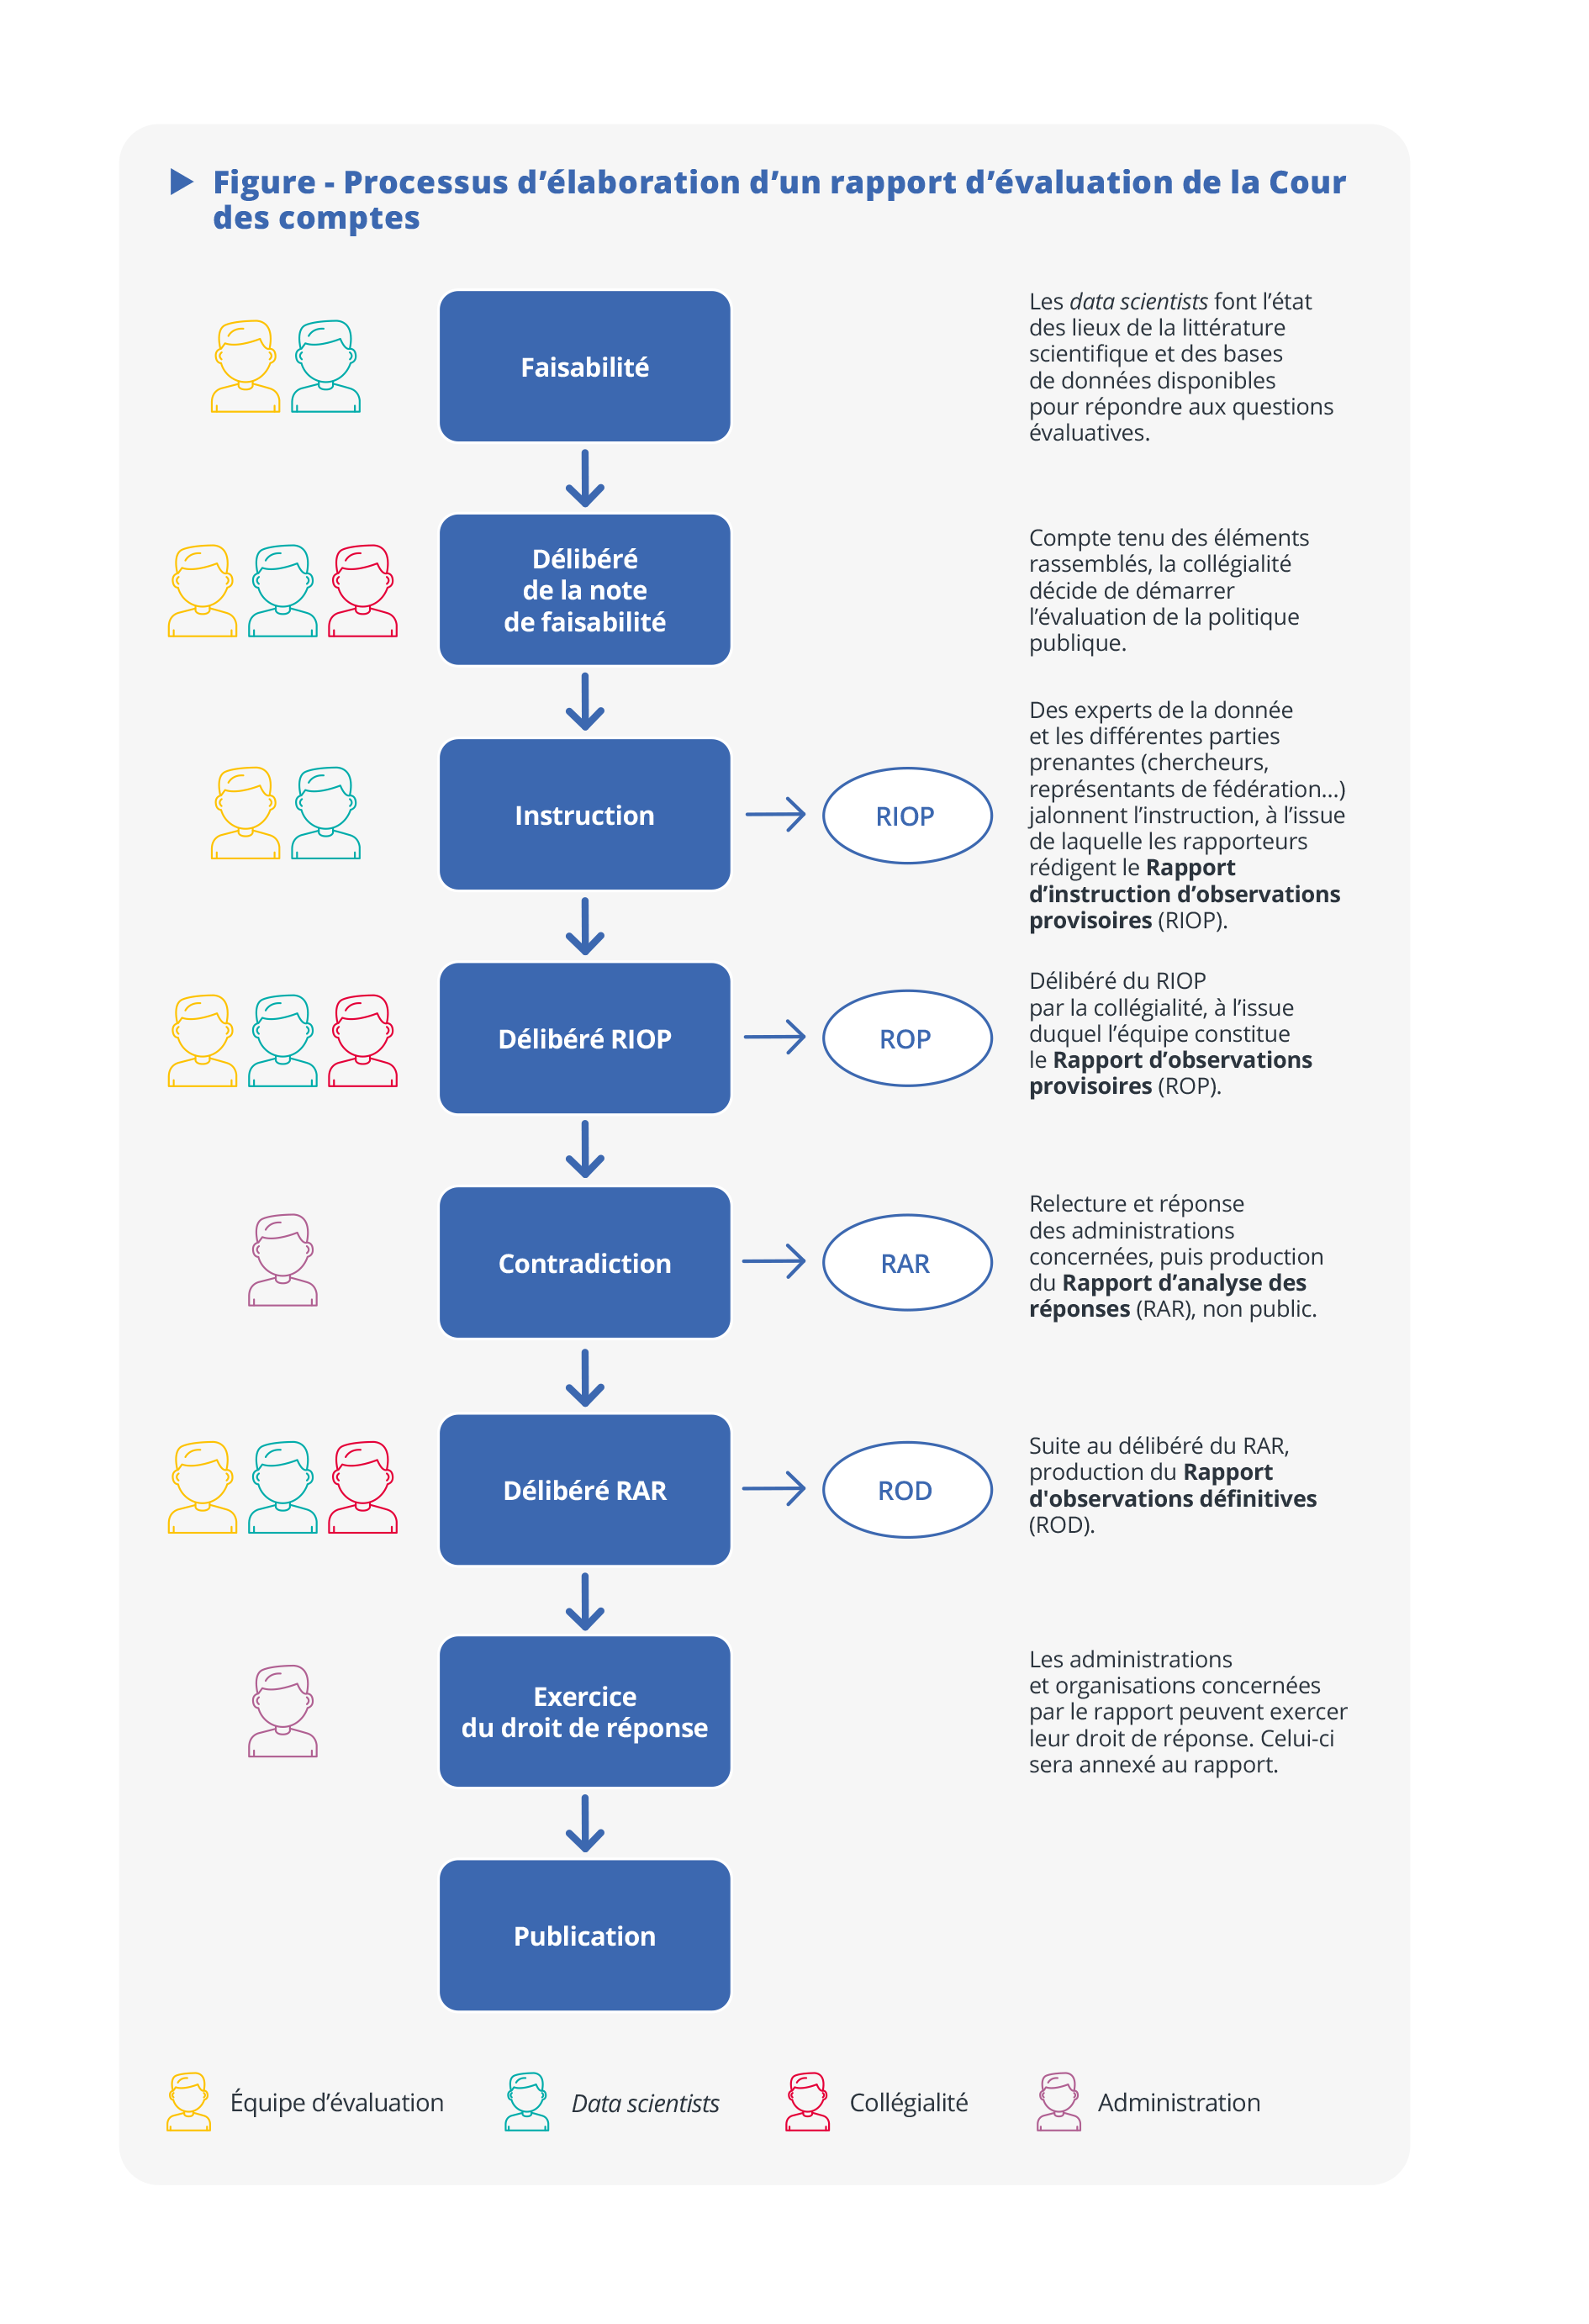
L’appui du DASD ne se réduit pas au traitement des données. Le data scientist est généralement associé à la construction des questions évaluatives. Il détermine avec les rapporteurs si une question de politique publique est formulable en termes statistiques, si les données disponibles permettent d’y répondre, quelle méthode serait adaptée, et quel degré de certitude on peut en attendre. Le data scientist et les rapporteurs co-construisent l’analyse : d’abord lors de l’élaboration d’une note de faisabilité préalable à l’évaluation, puis au fil de l’instruction, dans un dialogue continu entre analyse statistique et construction du rapport.
La distinction fonctionnelle entre data scientist et rapporteurs pourrait laisser penser que le premier se cantonne aux aspects techniques. Or, la connaissance du fond des sujets et la capacité à traduire des besoins d’instruction en analyses statistiques et, réciproquement, des résultats statistiques en informations pertinentes pour le rapport, sont essentielles. Une analyse techniquement irréprochable mais ne répondant pas aux questions évaluatives ne produit pas de résultat utile. De même, considérer la contribution du data scientist comme une prestation externalisée qu’il livrerait aux rapporteurs est improductif. Sans intégration dans l’équipe d’instruction, le data scientist ne peut saisir les enjeux sous-jacents aux demandes et donc y répondre de manière pertinente. Cette intégration produit une acculturation réciproque : les rapporteurs se familiarisent avec les possibilités et les limites des méthodes quantitatives, les data scientists acquièrent les réflexes de l’instruction et la connaissance du cadre institutionnel dans lequel les résultats seront mobilisés. Elle reste hétérogène, selon les sujets et les cultures des Chambres, car la frontière professionnelle (Abbott, 1988) est encore en cours de stabilisation entre rapporteurs et data scientists.
Cet environnement de travail distingue les juridictions financières d’autres institutions dans lesquelles exercent des data scientists. Dans un laboratoire de recherche, le chercheur maîtrise généralement son sujet en profondeur, sans distinction entre les rôles de rapporteur et de data scientist, et dispose d’un temps plus long ; dans le SSP, le statisticien travaille souvent sur des productions récurrentes ou sur des sujets proches sur lesquels il se spécialise pendant l’occupation de son poste. À la Cour des comptes, le data scientist est amené à changer régulièrement de sujet, avec à chaque fois un nouveau contexte, des données qu’il découvre potentiellement et dont la documentation est parfois lacunaire, et un calendrier contraint par celui de l’instruction.
Un régime de preuve hybride
Mesurer, estimer, convaincre
La mobilisation de la preuve statistique dans les rapports d’évaluation d’une politique recouvre un spectre de méthodes large. Elle ne se limite pas forcément à la seule identification et estimation d’un paramètre mesurant quantitativement l’effet causal d’une politique publique sur un résultat. Le « Guide des EPP », interne aux juridictions financières, prévoit notamment qu’il est très fortement recommandé de mobiliser conjointement des méthodes qualitatives et des méthodes quantitatives. De façon schématique, les méthodes quantitatives permettent en effet d’estimer l’amplitude d’un phénomène, là où où les méthodes qualitatives aident à en comprendre les ressorts. Le jugement évaluatif porte sur l’efficacité, l’efficience, la cohérence interne des objectifs et sa cohérence externe avec d’autres interventions, et sur l’utilité de la politique publique. Il amène les juridictions financières à étudier des dimensions peu prises en compte dans la recherche académique, telles que les questions de gouvernance, de formalisation des objectifs ou de coût. Si l’ensemble de ces critères se prête à l’emploi de preuves statistiques, l’efficacité et l’efficience en sont les principales concernées, que ce soit pour les mesurer ou pour inférer un effet causal.
Selon l’objet de l’évaluation, cette dernière peut être comprise comme un exercice de « mesure », où, sans passer par un modèle, un indicateur descriptif suffit en lui-même à étayer un jugement évaluatif, quelle que soit la forme sous laquelle il est présenté (chiffre, tableau, carte, graphique). La définition de cet indicateur, puis son calcul effectif à partir des données, constituent alors le cœur de l’évaluation. Les juridictions financières recourent pour cela le plus possible aux données existantes, principalement produites par le SSP et les administrations notifiées.
Dans l’évaluation de la prévention et de la prise en charge du cancer du sein, réalisée à la demande de la commission des affaires sociales de l’Assemblée nationale, la Cour des comptes a étudié la prise en charge hospitalière des patientes (Ouvrir dans un nouvel ongletCour des comptes, 2026b). Il s’agissait d’évaluer si les objectifs fixés par les pouvoirs publics étaient atteints, et notamment celui de l’accessibilité géographique et sociale :
- D’une part, elle a calculé l’accessibilité potentielle localisée à la chirurgie du cancer du sein, un indicateur qui rapporte l’offre (ici d’intervention chirurgicale) à la demande, en intégrant les durées de trajet réelles plutôt que les découpages administratifs (Ouvrir dans un nouvel ongletBarlet et al., 2012).
- D’autre part, en se fondant sur les données du SNDS, elle a également estimé le reste à charge moyen des femmes atteintes d’un cancer du sein, après remboursement par l’assurance maladie obligatoire et avant remboursements éventuels par l’assurance maladie complémentaire. Celui-ci est estimé à 1 549 euros en 2026, sachant que les consommations de soins sont analysées sur une période de deux ans à compter de la date de début du cancer du sein.
Pour le cas où les données nécessaires à la mesure recherchée sont inexistantes, la Cour des comptes a également développé un recours croissant aux sondages pour recueillir directement la parole des bénéficiaires et des acteurs des politiques publiques évaluées (encadré 4). Ce recours aux entretiens et aux sondages ad hoc pour compléter les données administratives vise à récupérer la mètis (Scott, 1998), le savoir pratique local que les dispositifs de lisibilité étatiques éliminent par construction.
La « mesure » ne suffit cependant pas toujours à fonder un jugement évaluatif. Lorsque la question porte sur l’efficacité d’un dispositif (a-t-il produit un effet ?), il faut passer de la description à l’inférence causale, c’est-à-dire quantifier la différence entre les résultats observés et ce qu’ils auraient été en l’absence de la politique publique.
Encadré 4. Le recours au sondage dans les juridictions financières
Avec la montée en régime des évaluations de politiques publiques et des consultations citoyennes, les juridictions financières déploient de façon croissante des sondages pour recueillir le point de vue des usagers sur la mise en œuvre effective d’un dispositif. Un questionnaire est en effet l’occasion de donner la parole aux acteurs et bénéficiaires de la politique publique pour les entendre sur les freins tout en identifiant des leviers d’action potentiels. Les informations collectées permettent également de mieux appréhender certains mécanismes à l’œuvre pour compléter les analyses quantitatives produites à partir de données administratives.
Le DASD intervient à tous les niveaux de la construction d’un sondage pour améliorer sa qualité scientifique :
- rédaction du questionnaire pour éviter certains biais dans la formulation des questions ;
- conception du plan de sondage pour s’assurer de sa représentativité et de sa précision ;
- prise en compte de la non-réponse à l’aide de méthodes de redressement ;
- analyse et mise en valeur des résultats.
À chaque étape, les data scientists œuvrent afin que les résultats obtenus soient généralisables à la population d’intérêt et fournissent des mesures fiables et souvent inexistantes par ailleurs.
Le recueil de la parole s’inscrit également dans une volonté plus large d’ouverture aux citoyens, dont témoigne aussi la plateforme de participation citoyenne lancée en 2022 par la Cour des comptes*. Celle-ci permet à tous de proposer des objets de contrôle ou d’évaluation, comme par exemple la politique en faveur de l’inclusion dans l’emploi des personnes en situation de handicap.
* Voir le lien : Ouvrir dans un nouvel onglethttps://participationcitoyenne.ccomptes.fr/.
Pour l’évaluation du fonds régional de garantie de la région Hauts-de-France (Ouvrir dans un nouvel ongletCour des comptes, 2024b), les trajectoires des entreprises bénéficiaires de la garantie de l’opérateur public ont été comparées au cours du temps à celles d’entreprises de mêmes caractéristiques, mais non bénéficiaires (méthode dite d’analyse événementielle). En effet, pour que la différence éventuelle entre les trajectoires des entreprises bénéficiaires et non bénéficiaires puisse être attribuée à l’effet de l’obtention de la garantie, plutôt qu’à d’autres différences entre les deux groupes, il est nécessaire que les caractéristiques des entreprises bénéficiaires et non bénéficiaires soient similaires. Une méthode d’appariement sur score de propension (Givord, 2010) a été employée pour que chaque entreprise bénéficiaire soit comparée à l’entreprise non bénéficiaire la plus ressemblante possible au niveau des caractéristiques observables avant l’obtention de la garantie. Comme pour l’ensemble des évaluations des juridictions financières, le travail préalable est considérable : établir une liste exploitable d’entreprises bénéficiaires à partir des données de gestion de l’opérateur, avec leurs identifiants (numéros Siren) et leurs dates de traitement, puis les croiser avec des bases de données issues de la statistique publique (FARE). La méthode est adaptée d’un travail académique (Ouvrir dans un nouvel ongletGazaniol et Lê, 2021), ajustée aux contraintes du cas d’espèce – ici, un nombre d’entreprises bénéficiaires très faible.
Les évaluations visent essentiellement à la validité interne, car elles portent sur un dispositif spécifique. Elles éclairent la décision publique et le citoyen sur ce dispositif en particulier, sans nécessairement répondre à une question plus générale. Dans l’exemple précédent, la question est : « le fonds de garantie des Hauts-de-France a-t-il eu un effet ? ». Il ne s’agit pas de la question « les fonds de garantie régionaux sont-ils efficaces en général ? », examinée à partir du cas particulier des Hauts-de-France.
Ces exemples illustrent un arbitrage récurrent. Les méthodes d’évaluation d’impact mobilisées sont issues de la recherche académique, où elles ne sont utilisées, publiables et publiées que lorsque les meilleures conditions de qualité méthodologique sont réunies. La Cour des comptes doit arbitrer entre robustesse méthodologique et utilité d’évaluer une politique publique donnée. Dans l’exemple précédent, le rapport reconnaît les limites méthodologiques inhérentes à l’utilisation d’échantillons si petits.
Contrairement à la recherche, la Cour des comptes n’est pas soumise au biais de publication (Ioannidis et al., 2017). Un résultat à interpréter avec prudence, mais éclairant sur un dispositif que personne n’a évalué, peut être plus utile au débat public qu’une absence de résultat, au motif que les conditions d’identification ne sont pas pleinement satisfaites. Les juridictions financières peuvent ainsi publier des résultats négatifs (ce dispositif ne produit pas d’effet mesurable, ou les données ne permettent pas de conclure), comme pour l’évaluation du fonds régional de garantie des Hauts-de-France. Le rapport le reconnaît explicitement et conclut que les effets du dispositif sont difficiles à mesurer précisément avec les données disponibles.
Cet arbitrage n’a rien de mécanique : il se négocie au cas par cas entre data scientists et rapporteurs, puis est tranché lors de l’examen en délibéré du projet de rapport par la Chambre (figure).
Transparence du résultat, secret de l’instruction
Les data scientists arrivent à la Cour des comptes avec une culture professionnelle issue de la recherche ou de la statistique publique, et y rencontrent une culture institutionnelle qui obéit à des logiques différentes. Dans les juridictions financières, c’est lors du délibéré que la preuve statistique acquiert sa forme finale. La version définitive d’un rapport est produite par la collégialité, qui traduit les estimations statistiques et le projet de rapport des rapporteurs en observations et recommandations de la Cour des comptes. Le délibéré, et non la reproductibilité ou la revue par les pairs (Chaleix et Durr, 2024), tient lieu de mécanisme de validation. La crédibilité du résultat émerge de la qualité de l’examen collectif auquel il a été soumis : c’est une forme de rationalité procédurale et communicationnelle. Dans ce processus, les inscriptions quantitatives (résultats de modèles, intervalles d’incertitudes), comme les autres éléments produits par l’instruction, sont traduites en énoncés juridiques définitifs (« la Cour observe que »). Ce mécanisme de transformation des inscriptions techniques en droit est analogue à celui que Latour a documenté au Conseil d’État (Latour, 2002).
Il peut arriver que l’analyse statistique ne confirme pas l’hypothèse de travail de l’équipe d’instruction, ou qu’elle produise un résultat ambigu là où le rapport appellerait une conclusion tranchée. Le data scientist peut aussi estimer qu’un résultat est trop fragile pour figurer dans le rapport quand l’équipe de rapporteurs considère qu’il apporte un éclairage utile malgré ses limites. Ces discussions sont inhérentes à tout travail quantitatif, mais elles prennent une forme particulière dans les juridictions financières : les rapporteurs décident de ce qui figure dans le projet de rapport, et c’est la collégialité, lors du délibéré, qui tranche in fine, parfois à rebours des propositions émises par les rapporteurs. Le rôle du data scientist est alors moins de défendre une position méthodologique que de rendre explicites les conséquences des différents choix possibles. Cela suppose à la fois une compréhension suffisante des enjeux du rapport pour formuler ces conséquences en termes pertinents pour les rapporteurs puis pour la collégialité, ainsi qu’une familiarité avec le cadre institutionnel dans lequel le résultat sera discuté puis publié. En amont du délibéré, les analyses quantitatives peuvent être présentées lors des comités d’accompagnement, qui rassemblent des parties prenantes de la politique publique et des experts, dont certains peuvent être chercheurs ou statisticiens. Ce dispositif permet un examen des choix méthodologiques par des experts extérieurs avant le délibéré.
À la suite du délibéré, les administrations notifiées sont destinataires des observations provisoires et peuvent y répondre. De plus, leur réponse aux observations définitives est publiée avec le rapport. Ce processus de contradiction constitue un test méthodologique exigeant : les administrations notifiées peuvent contester un indicateur, un périmètre, un choix de modélisation. Le contradictoire est toutefois une mise à l’épreuve antagoniste : l’administration conteste avant tout les résultats qui la mettent en cause et rarement ceux qui lui sont favorables. Les faiblesses méthodologiques d’un résultat allant dans le sens de l’administration risquent de ne pas être relevées – un angle mort que la relecture interne au DASD et les comités d’accompagnement contribuent à compenser.
Une fois adopté et publié dans un rapport des juridictions financières, le chiffre acquiert un certain statut d’autorité. Ces chiffres sont généralement présentés sans mesure d’incertitude formelle : les rapports communiquent les limites de manière qualitative, dans le texte, sans intervalles d’incertitude. Pourtant tout choix méthodologique est discutable – et discuté lors de l’adoption du projet de rapport en délibéré. Le reste à charge de 1 549 euros estimé pour le cancer du sein dépend, par exemple, de la convention retenue pour la durée du suivi, ici deux ans après la date de début du cancer. Une autre convention produirait un montant différent. Ainsi, une administration peut contester, non pas le calcul lui-même, mais le périmètre ou la définition retenus. La Cour des comptes doit alors défendre non seulement l’exactitude du chiffre, mais la pertinence de la convention qui le sous-tend.
La trajectoire de la Cour des comptes ne se résume pas au passage d’un outil de gouvernement à un outil de preuve. Les recommandations qui concluent chaque rapport reconvertissent la preuve statistique en instrument de gouvernement. Le coût du pacte Dutreil estimé à 5,5 milliards d’euros ne reste pas un résultat : il fonde la recommandation de mieux cibler le dispositif. Le chiffre sert in fine à recommander d’agir, pas à savoir.
Cette production de preuve s’inscrit dans un cadre institutionnel singulier. Elle concilie le secret de l’instruction avec une transparence du résultat : la préparation des rapports et les échanges avec les organismes notifiés ne sont pas publics mais l’ensemble des rapports sont publiés.
Cette combinaison crée des tensions spécifiques dès lors que les juridictions financières importent la preuve statistique dans leurs méthodes. En recherche comme en statistique publique, la crédibilité d’un résultat quantitatif repose pour partie sur la possibilité de le reproduire : description des choix méthodologiques, publication des programmes, accès aux données lorsque cela est possible. Le secret de l’instruction ne l’interdit pas en droit, mais les juridictions financières y renoncent de facto.
Cette réticence n’est pas tant juridique qu’organisationnelle et culturelle. La publication de notes méthodologiques et de codes correspond pourtant aux valeurs de transparence de la Cour des comptes ; elle n’est pas encore systématique, faute de procédures arrêtées. Si les rapports sont accompagnés d’un « dossier-liasses-rapport » consignant les pièces justificatives, la définition formelle de ce que constituent ces pièces pour des travaux quantitatifs – méthodes, programmes, environnement, données brutes ? – reste à établir. La Cour des comptes substitue le délibéré collégial et le contradictoire à la reproductibilité comme mécanisme de validation.
Les travaux quantitatifs produits par un data scientist font l’objet d’une relecture au sein du DASD, qui s’est progressivement structurée pour garantir la solidité technique des analyses. Plus largement, chaque évaluation consolide les compétences et la culture quantitatives au sein de l’institution, et installe des exigences méthodologiques plus explicites.
La preuve statistique sert in fine à la Cour des comptes à recommander aux administrations d’agir : le chiffre produit pour évaluer est reconverti en instrument de gouvernement. Ainsi la crédibilité de cette preuve n’est pas une question épistémologique abstraite mais une condition de l’efficacité de ses recommandations. Institution singulière, la Cour des comptes n’a pas à adopter les normes de la recherche académique ou de la statistique publique. Le régime de preuve hybride qu’elle construit ne sera pour autant pleinement convaincant que si la preuve elle-même est ouverte à l’examen.
Fondements juridiques
- Ouvrir dans un nouvel ongletLoi constitutionnelle no 2008-724 du 23 juillet 2008 de modernisation des institutions de la Ve République. In : site de Légifrance. [en ligne]. [Consulté le 19 mai 2026].
- Ouvrir dans un nouvel ongletRèglement (UE) no 2016/679 du Parlement européen et du Conseil du 27 avril 2016 relatif à la protection des personnes physiques à l'égard du traitement des données à caractère personnel et à la libre circulation de ces données, et abrogeant la directive 95/46/CE (règlement général sur la protection des données). In : site de l’Union européenne. [en ligne]. [Consulté le 19 mai 2026].
- Ouvrir dans un nouvel ongletCode des juridictions financières. In : site de Légifrance. [en ligne]. [Consulté le 19 mai 2026].
- Ouvrir dans un nouvel ongletLoi no 2022-17 du 21 février 2022 relative à la différenciation, la décentralisation, la déconcentration et portant diverses mesures de simplification de l’action publique locale. In : site de Légifrance. [en ligne]. [Consulté le 19 mai 2026].
Paru le :06/07/2026
La Cour des comptes a été créée en 1807. Voir le lien : Ouvrir dans un nouvel onglethttps://www.ccomptes.fr/fr/cour-des-comptes/histoire-et-patrimoine.
Titre porté dans la France de l'Ancien Régime par les titulaires de certaines hautes fonctions judiciaires et administratives.
Dans la France de l'Ancien Régime, la généralité est une circonscription administrative.
Ouvrir dans un nouvel ongletDesrosières (2008) distingue deux acceptions du terme « statistique » : d'une part, la Statistik au sens historique, « science de l'État » descriptive et peu quantitative, visant à rassembler les savoirs utiles au gouvernement ; d'autre part, la statistique inférentielle, branche des mathématiques permettant d'induire, de tester et de généraliser des connaissances à partir de données observées, tant dans les sciences de la nature que dans les sciences sociales.
Voir Rubin (1974), puis sa clarification par Holland (1986).
Amélioration de la fiabilité des tests empiriques grâce aux progrès des méthodes économétriques et à l'augmentation des données disponibles. Voir Ouvrir dans un nouvel ongletAngrist et Pischke (2010).
Au Royaume-Uni, le National Audit Office (NAO) développe une approche de value for money (rapport qualité-prix) distincte de l’évaluation des politiques publiques au sens de la Cour. Voir par exemple le lien : Ouvrir dans un nouvel onglethttps://www.nao.org.uk/insights/a-planning-and-spending-framework-that-enables-long-term-value-for-money/#background-to-the-report.
Au sein, à l’Assemblée, de la direction du Contrôle et de l’évaluation (cellule LexImpact) et, au Sénat, de la direction de la Législation et du Contrôle.
Loi constitutionnelle no 2008-724 du 23 juillet 2008 de modernisation des institutions de la Vᵉ République. Voir les références juridiques en fin d’article.
Loi no 2022-217 du 21 février2022 relative à la différenciation, la décentralisation, la déconcentration et portant diverses mesures de simplification de l'action publique locale. Voir les références juridiques en fin d’article.
Les juridictions financières fondent leurs décisions sur trois grandes valeurs : l’indépendance de la chambre et des magistrats, la collégialité des décisions et la contradiction avec l’organisme contrôlé.
Le biogaz est un gaz renouvelable obtenu par la méthanisation, c’est-à-dire par la fermentation de matières organiques. Pour produire du biogaz, des déchets organiques sont rassemblés dans une cuve hermétique, que l’on appelle digesteur ou méthaniseur. Le digestat est le résidu du processus (l’autre produit étant donc le biogaz) : il peut également être valorisé, par exemple comme fertilisant.
La notification désigne ici l'acte formel par lequel la Cour des comptes informe les administrations concernées de l'ouverture d'une procédure et de ses modalités. En matière de contrôle, la notification est adressée au dirigeant de l'organisme contrôlé et, le cas échéant, à ses autorités de tutelle. En matière d'évaluation de politiques publiques, où aucune administration n'est individuellement contrôlée, elle est adressée aux représentants des principales parties prenantes.
Voir de manière générale Koumarianos et Rivière (2025) et, pour un exemple précis, Renne (2018).
C’est le cas plus largement des instances de contrôle et d’évaluation qui se sont dotées d’un pôle de science des données : voir par exemple Berthe et al. (2025) pour l’inspection générale des affaires sociales et Bolliet et al. (2025) pour l’inspection générale des finances.
À l’image d’un mot dont il n'existe qu'une seule occurrence dans un texte.
Si la Cour est une institution publique faisant de la « statistique », elle ne fait pas de la « statistique publique » (Isnard, 2018).
Sur les métiers de la data, voir l’article de Galiana et Lefebvre dans ce même numéro.
Taxes dues à l'État lors de transferts de biens sans contrepartie financière, comme les donations et les successions, après déduction d'abattements.
EPP pour évaluation de politique publique.
Voir également Ouvrir dans un nouvel ongletCartwright (2010) pour la mobilisation de différentes méthodes.
Le SSP peut aussi être amené à aborder les questions de gouvernance. Voir par exemple Ouvrir dans un nouvel ongletArbeláez Ayala et al. (2025).
Si l’on distingue généralement statistiques descriptives et inférence causale, ici la mesure sert d’abord d’élément de preuve statistique pour évaluer une politique publique, et non pas à décrire en soi.
L’analyse des restes à charge a été publiée indépendamment par la suite (Ouvrir dans un nouvel ongletChariot, 2026).
Cette pratique fait des juridictions financières un (petit) producteur de données.
Terme grec qui désigne cette capacité de l'intelligence qui correspond, non pas à l'abstraction, mais à l'efficacité pratique.
Le contrefactuel au sens du modèle de Rubin (Rubin,1974).
La loi permet aux collectivités territoriales d'accorder leur garantie (sous certaines conditions) aux emprunts contractés par des personnes de droit privé. Les fonds régionaux de garantie peuvent intervenir en faveur des entreprises lors de leur création, lors de leur transmission ou lors de la mise en œuvre de programmes spécifiques d'investissements.
Voir le lien : https://www.insee.fr/fr/metadonnees/definition/c2047.
Article L141-1 du CJF. La Cour des comptes considère ce processus délibératif et collégial comme le mécanisme qui garantit l’objectivité et l’impartialité des travaux (Ouvrir dans un nouvel ongletCour des comptes, 2025e).
Voir Ouvrir dans un nouvel ongletBaldacchino et Jourdain (2025), qui mobilisent le cadre habermassien de la rationalité communicationnelle.
Pour en savoir plus
ABBOTT, Andrew, 1988. The System of Professions – An Essay on the Division of Expert Labor. University of Chicago Press. ISBN 0226000680.
ANGRIST, Joshua et PISCHKE, Jörn-Steffen, 2010. Ouvrir dans un nouvel ongletThe Credibility Revolution in Empirical Economics: How Better Research Design is Taking the Con out of Econometrics. In : Journal of Economic Perspectives. [en ligne]. Printemps 2010. American Economic Association. Volume 24(2), pp. 3-30. [Consulté le 19 mai 2026].
ARBELÁEZ AYALA, Alejandra, BUCHER, Anne, MOREL, Makiko, SANCHEZ, Pablo, SIBILLE, Léo et TERRAZ, Isabelle, 2025. Ouvrir dans un nouvel ongletRapport final du comité scientifique de l'évaluation du Plan d'investissement dans les compétences. In : site de la Dares. [en ligne]. Avril 2025. Dares. [Consulté le 5 juin 2026].
BACH, Laurent, BOZIO, Antoine, FIZE, Étienne, GUILLOUZOUIC, Arthur et MALGOUYRES, Clément, 2025. Ouvrir dans un nouvel ongletL’impact économique des transmissions d’entreprises réalisées avec un pacte Dutreil. In : site de l’institut des politiques publiques. [en ligne]. Novembre 2025. No 62. [Consulté le 19 mai 2026].
BAÏZ, Adam, 2022. Ouvrir dans un nouvel ongletQuelles évaluations des politiques publiques pour quelles utilisations ? In : site du Haut-commissariat à la Stratégie et au Plan. [en ligne]. 30 juin 2022. [Consulté le 19 mai 2026].
BALDACCHINO, Adeline et JOURDAIN, Édouard, 2024. Ouvrir dans un nouvel ongletLa raison collective de la Cour des comptes. Examen d’un cas entre démocratie délibérative et libertaire. In : Revue du Mauss. [en ligne]. No 63, pp. 336-351. [Consulté le 19 mai 2026].
BARLET, Muriel, COLDEFY, Magali, COLLIN, Clémentine et LUCAS-GABRIELLI, Véronique, 2012. Ouvrir dans un nouvel ongletL’accessibilité aux médecins généralistes libéraux : plus faible en milieu rural. In : Pour. [en ligne]. Juillet 2012. No 214, pp. 29-40. [Consulté le 19 mai 2026].
BATUT, Cyprien et DAVIOT, Quentin, 2025. Ouvrir dans un nouvel ongletAnalyse événementielle. In : site internet du LIEPP. [en ligne]. Juillet 2025. LIEPP Fiche méthodologique. No 53. [Consulté le 20 mai 2026].
BERTHE, Juliette, 2025. Le défi des données pour l’inspection générale des affaires sociales. In : Courrier des statistiques. [en ligne]. 23 juin 2025. Insee. No N13, pp. 29-48. [Consulté le 20 mai 2026].
BOLLIET, Quentin, FLOYRAC, Aymeric, MAILLARD, Sophie et ROSENZWEIG, Agathe, 2025. L’inspection générale des finances et la science des données – Quelles méthodes pour quels usages ? In : Courrier des statistiques. [en ligne]. 23 juin 2025. Insee. No N13, pp. 7-28. [Consulté le 20 mai 2026].
CARTWRIGHT, Nancy, 2010. Ouvrir dans un nouvel ongletHunting Causes and Using Them: Approaches in Philosophy and Economics. In : Analysis. [en ligne]. Avril 2010. Oxford University Press. [Consulté le 20 mai 2026].
CHALEIX, Mylène et DURR, Jean-Michel, 2024. Les revues par les pairs : un levier au service de la statistique publique. In : Courrier des statistiques. [en ligne]. 16 décembre 2024. Insee. No N12, pp. 137-157. [Consulté le 4 juin 2025].
CHARIOT, Appoline, 2026. Ouvrir dans un nouvel ongletReste à charge des femmes atteintes d’un cancer du sein après remboursement par l’assurance maladie obligatoire, France. In : Journal of Epidemiology and Population Health. [en ligne]. Mars 2026. Elsevier. Volume 74, no 1. [Consulté le 20 mai 2026].
COUR DES COMPTES ET CHAMBRES RÉGIONALES ET TERRITORIALES DES COMPTES, 2024. Ouvrir dans un nouvel ongletNormes professionnelles – 4ᵉ édition. In : site de la Cour des comptes. [en ligne]. 14 mars 2024. [Consulté le 20 mai 2026].
COUR DES COMPTES, 2024a. Ouvrir dans un nouvel ongletLes droits de succession. In : site de la Cour des comptes. [en ligne]. Juin 2024. [Consulté le 20 mai 2026].
COUR DES COMPTES, 2024b. Ouvrir dans un nouvel ongletÉvaluation du fonds régional de garantie de la Région Hauts-de-France. In : site de la Cour des comptes. [en ligne]. 2 octobre 2024. [Consulté le 20 mai 2026].
COUR DES COMPTES, 2025a. Ouvrir dans un nouvel ongletPrévention et prise en charge des accidents vasculaires cérébraux. In : site de la Cour des comptes. [en ligne]. 29 octobre 2025. [Consulté le 20 mai 2026].
COUR DES COMPTES, 2025b. Ouvrir dans un nouvel ongletLe soutien au développement du biogaz. In : site de la Cour des comptes. [en ligne]. 6 mars 2025. [Consulté le 20 mai 2026].
COUR DES COMPTES, 2025c. Ouvrir dans un nouvel ongletLe temps d'enseignement perdu par les élèves en collège. In : site de la Cour des comptes. [en ligne]. 12 décembre 2025. [Consulté le 08 septembre 2026].
COUR DES COMPTES, 2025d. Ouvrir dans un nouvel ongletLe pacte Dutreil : un dispositif fiscal en forte croissance à mieux cibler. In : site de la Cour des comptes. [en ligne]. 11 novembre 2025. [Consulté le 20 mai 2026].
COUR DES COMPTES, 2025e. Ouvrir dans un nouvel ongletRapport d’activité 2024 de la Cour des comptes – Pierre Moscovici : des juridictions financières profondément transformées. In : site de la Cour des comptes. [en ligne]. [Consulté le 20 mai 2026].
COUR DES COMPTES, 2026a. Ouvrir dans un nouvel ongletLes aides à la décarbonation de l’industrie du plan de relance et de France 2030. In : site de la Cour des comptes. [en ligne]. 11 mars 2026. [Consulté le 20 mai 2026].
COUR DES COMPTES, 2026b. Ouvrir dans un nouvel ongletLa prévention et la prise en charge du cancer du sein. In : site de la Cour des comptes. [en ligne]. 28 janvier 2026. [Consulté le 20 mai 2026].
DENIS, Jérôme, 2018. Le travail invisible des données – Éléments pour une sociologie des infrastructures scripturales. Avril 2018. Presses des Mines. Sciences sociales. ISBN 9782356715005.
DESROSIÈRES, Alain, 2008. Ouvrir dans un nouvel ongletPour une sociologie historique de la quantification – L’argument statistique I. [en ligne]. Presses des Mines. Sciences sociales. [Consulté le 20 mai 2026].
FOUGÈRE, Denis et JACQUEMET, Nicolas, 2019. Inférence causale et évaluation d’impact. In : Économie et Statistique. [en ligne]. Insee. No 510-511-512, pp. 187-206. [Consulté le 20 mai 2026].
GAZANIOL, Alexandre et LÊ, Mathilde, 2021. Ouvrir dans un nouvel ongletThe impact of public loan guarantees on banks’ risk taking and firms’ growth: Evidence from France. In : Économie & prévision. [en ligne]. Direction générale du Trésor. 2021/1 no 218, pp. 67-104. [Consulté le 20 mai 2026].
GILLE, Bertrand, 1980. Les sources statistiques de l'histoire de France – Des enquêtes du XVIIᵉ siècle à 1870. Librairie Droz. ISBN 978-2-600-04091-4.
GIVORD, Pauline, 2010. Méthodes économétriques pour l’évaluation de politiques publiques. In : Documents de travail. [en ligne]. 1ᵉʳ juin 2010. Insee. No G2010/08. [Consulté le 20 mai 2026].
HAYEZ, Philippe, 2015. Ouvrir dans un nouvel ongletLa Cour des comptes : du contrôle à l’évaluation. In : Revue française d’administration publique. [en ligne]. Institut national du service public. No 155, pp. 707-711. [Consulté le 20 mai 2026].
HOLLAND, Paul W., 1986. Ouvrir dans un nouvel ongletStatistics and Causal Inference. In : Journal of the American Statistical Association. [en ligne]. Décembre 1986. American Statistical Association. No 396, pp. 945-960. [Consulté le 20 mai 2026].
IOANNIDIS, John p. A., STANLEY, T. D. et DOUCOULIAGOS, Hristos, 2017. The Power of Bias in Economics Research. In : The Economic Journal. 24 octobre 2017. Wiley. Current. Volume 127, no 605, pp. 263-265. ISSN 0013-0133.
ISNARD, Michel, 2018. Qu’entend-on par statistique(s) publique(s) ? In : Courrier des statistiques. [en ligne]. 6 décembre 2018. Insee. No N1, pp. 69-77. [Consulté le 20 mai 2026].
KOUMARIANOS, Heidi, LEFEBVRE, Olivier et MALHERBE, Lucas, 2024. Les appariements : finalités, pratiques et enjeux de qualité. In : Courrier des statistiques. [en ligne]. 8 juillet 2024. Insee. No N11, pp. 117-139. [Consulté le 20 mai 2026].
KOUMARIANOS, Heïdi et RIVIÈRE, Pascal, 2025. Statistiques fondées sur des données administratives : esquisse d’un cadre général. In : Document de travail. [en ligne]. 23 juin 2025. Insee. No M2025-03. [Consulté le 9 juin 2026].
LATOUR, Bruno, 2002. La fabrique du droit – Une ethnographie du Conseil d’État. 10 octobre 2002. La Découverte. ISBN 978-2707135810.
MIGAUD, Didier, 2019. Ouvrir dans un nouvel ongletEntretien avec Didier Migaud, Premier président de la Cour des comptes. In : Gestion et finances publiques. [en ligne]. Novembre 2019. JLE. 2019/3 no 3, pp. 74-81. [Consulté le 20 mai 2026].
MOSCOVICI, Pierre, 2024. La Cour des comptes, entre droit et nombres. In : Archives de philosophie du droit. Dalloz. No 65, pp. 399-407. ISBN 0066-6564.
PORTER, Theodore M., 1995. Trust in numbers: The Pursuit of Objectivity in Science and Public Life. Princeton University Press. ISBN 978-0691029085.
RENNE, Catherine, 2018. Bien comprendre la déclaration sociale nominative pour mieux mesurer. In : Courrier des statistiques. [en ligne]. 6 décembre 2018. Insee. No N1, pp. 35-44. [Consulté le 9 juin 2026].
RUBIN, D. B., 1974. Estimating causal effects of treatment in randomized and nonrandomized studies. In : Journal of Educational Psychology. American Psychological Association. Volume 66, no 5, pp. 688-701. ISSN 0022-0663.
SCOTT, James C., 1998. Seeing Like a State – How Certain Schemes to Improve the Human Condition Have Failed. Yale University Press. ISBN 978030007 0163.