

 Insee Analyses ·
Octobre 2026 · n° 125
 Les héritiers d’un bien immobilier ont en moyenne 54 ans, les bénéficiaires d’une
donation en ont 48
Entre 2018 et 2023, en France hors Alsace, Moselle et Mayotte, 702 000 logements sont transmis en moyenne chaque année, 519 000 par héritage (d’une personne défunte à son ou ses héritiers) et 183 000 par donation (entre personnes vivantes). En moyenne, un héritier d’un bien immobilier a 54 ans et un bénéficiaire d’une donation a 48 ans, alors qu’un acheteur a 43 ans.
Dans trois transmissions immobilières sur quatre, le propriétaire cède un bien à une personne qui a entre 20 et 39 ans de moins que lui, soit un écart d’une génération. 63 % des héritiers et donataires sont avant transmission déjà propriétaires, dont 27 % déjà propriétaires de plusieurs logements.
De plus, les transmissions immobilières sont plus fréquentes d’un individu aisé vers un autre individu aisé : les transmissions immobilières entre personnes appartenant au cinquième des personnes les plus aisées sont trois fois et demi plus fréquentes qu’en moyenne dans l’ensemble de la population. Trois ans après une succession, 29 % des logements hérités ont été vendus par les héritiers.

- 702 000 logements sont transmis en moyenne chaque année
- L’âge moyen d’un héritier d’un bien immobilier est de 54 ans
- Dans trois successions immobilières sur quatre, le propriétaire cède un bien à une personne qui a 20 à 39 ans de moins que lui
- 70 % des héritiers et des donataires sont multipropriétaires après la transmission
- Les transmissions immobilières sont plus fréquentes d’un individu aisé vers un autre individu aisé
- Trois ans après leur transmission, 29 % des logements ont été vendus par les héritiers
- Encadré 1 – Les caractéristiques des transmissions de logements
- Encadré 2 – Les héritages et donations hors patrimoine immobilier
702 000 logements sont transmis en moyenne chaque année
L’utilisation d’une base exhaustive sur les biens immobiliers constituée par l’Insee complétée des transactions immobilières permet pour la première fois d’étudier les transmissions de logements sur données fines et les caractéristiques des personnes qui disposent de ces logements (sources). Ce travail permet de suivre longitudinalement les transmissions de logements entre deux années consécutives, alors que l’enquête Histoire de vie et patrimoine permet de connaître les transmissions qui ont eu lieu tout au cours de la vie. Entre le 1er janvier 2018 et le 1er janvier 2023, en France hors Alsace, Moselle et Mayotte, en moyenne 1,76 million de logements anciens changent de propriétaires chaque année, soit environ 7 % du parc détenu par une personne physique (encadré 1). La propriété d’un logement inclut la quote‑part d’une indivision, le droit de propriété démembré (usufruit ou nue-propriété) et la part sociale de société civile immobilière (SCI). 40 % de ces mutations annuelles, soit 702 000 logements, sont des transmissions, et 60 % sont uniquement des ventes (figure 1). Parmi les mutations, 25 % sont des successions (transmissions d'une personne défunte à son ou ses héritiers), concernant 443 000 logements, et 4 % sont des logements hérités et vendus la même année, soit 76 000 logements. Ainsi, 519 000 mutations concernent des héritages. Enfin, 10 % des mutations sont des donations (transmissions entre personnes vivantes), concernant 183 000 logements (méthodes). En moyenne, 411 000 propriétaires de logements en France entière décèdent chaque année, environ 63 % des décès par an donnent ainsi lieu à une succession immobilière.
tableauFigure 1 ‒ Nombre annuel moyen de logements vendus ou transmis entre 2018 et 2023
| Motif du changement de propriétaire | Nombre de logements | Proportion parmi les logements avec un changement de propriétaire (en %) |
|---|---|---|
| Vente | 1 058 000 | 60,1 |
| Succession | 443 000 | 25,2 |
| Donation | 183 000 | 10,4 |
| Succession et vente | 76 000 | 4,3 |
| Ensemble | 1 760 000 | 100,0 |
- Note : Les logements qui ont été hérités et vendus la même année ont été retirés des décomptes des ventes et successions et font l’objet d’une catégorie à part pour ne pas compter ces logements deux fois.
- Lecture : 10,4 % des logements qui ont connu un changement de propriétaires l’ont été par le biais d’une donation, ce qui représente 183 000 logements par an.
- Champ : Logements anciens situés en France hors Alsace, Moselle et Mayotte avec changement d’un propriétaire (personnes physiques, en leur nom propre ou via une société civile immobilière).
- Sources : Insee, bases de la Propriété foncière 2018-2023 ; DGFiP, demandes de Valeurs foncières.
Entre 2018 et 2023, le nombre de logements anciens transmis en France hors Alsace, Moselle et Mayotte croît en moyenne de 4,1 % par an : les successions immobilières augmentent de 4,2 % par an et les donations de 3,8 % par an. Le nombre de logements vendus augmente quant à lui de 3,9 % par an.
L’âge moyen d’un héritier d’un bien immobilier est de 54 ans
Le nombre de logements transmis par héritage diffère du nombre d’héritiers, puisqu’un logement peut avoir plusieurs héritiers (150 000 logements hérités n’ont qu’un seul héritier, sinon il y a 2,8 héritiers en moyenne) et un héritier peut recevoir plusieurs logements au sein d’une même succession. De même pour les donations, 115 000 logements ne sont transmis qu’à une seule personne, il y a 2,6 donataires en cas de bénéficiaires multiples. Au total, chaque année, 527 000 personnes héritent d’un logement. Elles ont en moyenne 54 ans et la moitié d’entre elles ont entre 41 et 61 ans (figure 2). Les 199 000 bénéficiaires annuels d’une donation, ou donataires, d’un logement ont en moyenne 48 ans ; la moitié d’entre eux ont entre 35 et 58 ans. 1,4 million de personnes par an achètent un logement ; elles sont en moyenne plus jeunes que les personnes qui reçoivent un logement, les acheteurs ayant en moyenne 43 ans et la moitié d’entre eux ayant entre 33 et 54 ans.
tableauFigure 2a – Âge des acquéreurs de logements selon qu’il soit acheteur, héritier ou donataire
| Âge (en années) | Acheteur | Héritier | Donataire |
|---|---|---|---|
| 1 | 0,00 | 0,01 | 0,03 |
| 2 | 0,01 | 0,02 | 0,04 |
| 3 | 0,01 | 0,02 | 0,05 |
| 4 | 0,01 | 0,03 | 0,06 |
| 5 | 0,01 | 0,04 | 0,07 |
| 6 | 0,01 | 0,04 | 0,08 |
| 7 | 0,01 | 0,05 | 0,10 |
| 8 | 0,01 | 0,06 | 0,12 |
| 9 | 0,02 | 0,07 | 0,12 |
| 10 | 0,02 | 0,08 | 0,14 |
| 11 | 0,02 | 0,09 | 0,17 |
| 12 | 0,02 | 0,10 | 0,18 |
| 13 | 0,02 | 0,12 | 0,21 |
| 14 | 0,02 | 0,13 | 0,22 |
| 15 | 0,02 | 0,15 | 0,25 |
| 16 | 0,03 | 0,17 | 0,29 |
| 17 | 0,03 | 0,19 | 0,30 |
| 18 | 0,05 | 0,24 | 0,42 |
| 19 | 0,11 | 0,28 | 0,56 |
| 20 | 0,21 | 0,30 | 0,63 |
| 21 | 0,39 | 0,34 | 0,72 |
| 22 | 0,67 | 0,37 | 0,81 |
| 23 | 1,03 | 0,41 | 0,91 |
| 24 | 1,49 | 0,47 | 1,04 |
| 25 | 1,98 | 0,52 | 1,12 |
| 26 | 2,40 | 0,58 | 1,23 |
| 27 | 2,67 | 0,61 | 1,35 |
| 28 | 2,89 | 0,69 | 1,48 |
| 29 | 3,04 | 0,75 | 1,56 |
| 30 | 3,17 | 0,82 | 1,70 |
| 31 | 3,21 | 0,87 | 1,78 |
| 32 | 3,21 | 0,93 | 1,83 |
| 33 | 3,15 | 0,98 | 1,89 |
| 34 | 3,06 | 1,02 | 1,92 |
| 35 | 2,95 | 1,08 | 1,95 |
| 36 | 2,87 | 1,13 | 1,99 |
| 37 | 2,79 | 1,18 | 2,01 |
| 38 | 2,70 | 1,25 | 2,12 |
| 39 | 2,63 | 1,31 | 2,19 |
| 40 | 2,54 | 1,37 | 2,21 |
| 41 | 2,43 | 1,42 | 2,24 |
| 42 | 2,29 | 1,44 | 2,24 |
| 43 | 2,17 | 1,48 | 2,21 |
| 44 | 2,10 | 1,56 | 2,20 |
| 45 | 2,07 | 1,67 | 2,19 |
| 46 | 2,04 | 1,81 | 2,20 |
| 47 | 2,03 | 1,97 | 2,18 |
| 48 | 1,99 | 2,13 | 2,15 |
| 49 | 1,94 | 2,28 | 2,13 |
| 50 | 1,85 | 2,37 | 2,06 |
| 51 | 1,76 | 2,47 | 2,01 |
| 52 | 1,69 | 2,55 | 1,94 |
| 53 | 1,63 | 2,69 | 1,94 |
| 54 | 1,58 | 2,83 | 1,90 |
| 55 | 1,53 | 2,93 | 1,89 |
| 56 | 1,47 | 3,04 | 1,85 |
| 57 | 1,40 | 3,09 | 1,76 |
| 58 | 1,33 | 3,10 | 1,69 |
| 59 | 1,27 | 3,10 | 1,61 |
| 60 | 1,24 | 3,03 | 1,54 |
| 61 | 1,24 | 2,99 | 1,53 |
| 62 | 1,22 | 2,88 | 1,45 |
| 63 | 1,19 | 2,76 | 1,37 |
| 64 | 1,12 | 2,59 | 1,31 |
| 65 | 1,03 | 2,44 | 1,24 |
| 66 | 0,95 | 2,26 | 1,17 |
| 67 | 0,89 | 2,09 | 1,12 |
| 68 | 0,83 | 1,92 | 1,09 |
| 69 | 0,77 | 1,76 | 1,04 |
| 70 | 0,73 | 1,61 | 1,07 |
| 71 | 0,67 | 1,45 | 1,05 |
| 72 | 0,62 | 1,27 | 0,94 |
| 73 | 0,54 | 1,05 | 0,81 |
| 74 | 0,47 | 0,86 | 0,72 |
| 75 | 0,40 | 0,69 | 0,67 |
| 76 | 0,33 | 0,55 | 0,61 |
| 77 | 0,27 | 0,47 | 0,53 |
| 78 | 0,24 | 0,40 | 0,50 |
| 79 | 0,21 | 0,37 | 0,49 |
| 80 | 0,17 | 0,35 | 0,48 |
| 81 | 0,15 | 0,34 | 0,47 |
| 82 | 0,13 | 0,34 | 0,44 |
| 83 | 0,11 | 0,33 | 0,41 |
| 84 | 0,10 | 0,33 | 0,39 |
| 85 | 0,08 | 0,31 | 0,38 |
| 86 | 0,07 | 0,30 | 0,36 |
| 87 | 0,05 | 0,27 | 0,34 |
| 88 | 0,04 | 0,25 | 0,33 |
| 89 | 0,04 | 0,23 | 0,30 |
| 90 | 0,03 | 0,18 | 0,27 |
| 91 | 0,02 | 0,15 | 0,24 |
| 92 | 0,01 | 0,12 | 0,21 |
| 93 | 0,01 | 0,09 | 0,18 |
| 94 | 0,01 | 0,07 | 0,15 |
| 95 | 0,01 | 0,05 | 0,13 |
| 96 | 0,00 | 0,04 | 0,10 |
| 97 | 0,00 | 0,02 | 0,08 |
| 98 | 0,00 | 0,02 | 0,06 |
| 99 | 0,00 | 0,01 | 0,05 |
| 100 | 0,00 | 0,01 | 0,03 |
| 101 | 0,00 | 0,00 | 0,02 |
| 102 | 0,00 | 0,00 | 0,01 |
| 103 | 0,00 | 0,00 | 0,01 |
| 104 | 0,00 | 0,00 | 0,01 |
| 105 | 0,00 | 0,00 | 0,01 |
| 106 | 0,00 | 0,00 | 0,01 |
| 107 | 0,00 | 0,00 | 0,01 |
| 108 | 0,00 | 0,00 | 0,01 |
| 109 | 0,00 | 0,00 | 0,01 |
| Ensemble | 100,00 | 100,00 | 100,00 |
- Note : Les acquéreurs désignent des acheteurs qui ne détenaient pas le bien avant la vente, ou des donataires qui n’en étaient pas propriétaires l’année précédant l’acquisition,ou des héritiers qui, bien que pouvant détenir la nue-propriété n’en avaient pas la pleine propriété l’année précédant la succession.
- Lecture : 2,93 % des personnes qui ont hérité d'un logement entre 2018 et 2023 ont 55 ans.
- Champ : Propriétaires de logements anciens situés en France hors Alsace, Moselle et Mayotte en leur nom propre ou via une société civile immobilière.
- Sources : Insee, bases de la Propriété foncière 2018-2023 ; DGFiP, demandes de Valeurs foncières.
graphiqueFigure 2a – Âge des acquéreurs de logements selon qu’il soit acheteur, héritier ou donataire

- Note : Les acquéreurs désignent des acheteurs qui ne détenaient pas le bien avant la vente, ou des donataires qui n’en étaient pas propriétaires l’année précédant l’acquisition,ou des héritiers qui, bien que pouvant détenir la nue-propriété n’en avaient pas la pleine propriété l’année précédant la succession.
- Lecture : 2,93 % des personnes qui ont hérité d'un logement entre 2018 et 2023 ont 55 ans.
- Champ : Propriétaires de logements anciens situés en France hors Alsace, Moselle et Mayotte en leur nom propre ou via une société civile immobilière.
- Sources : Insee, bases de la Propriété foncière 2018-2023 ; DGFiP, demandes de Valeurs foncières.
Entre 2018 et 2023, en moyenne 524 000 personnes par an ont cédé un logement situé en France hors Alsace, Moselle et Mayotte, 386 000 à la suite d’un décès et 138 000 par donation.
Les défunts propriétaires d’un logement cédé par succession ont en moyenne 78 ans et les donateurs d’un logement 63 ans. En comparaison, 1,5 million de personnes par an vendent un logement ; les vendeurs sont plus jeunes et ont en moyenne 56 ans.
Dans trois successions immobilières sur quatre, le propriétaire cède un bien à une personne qui a 20 à 39 ans de moins que lui
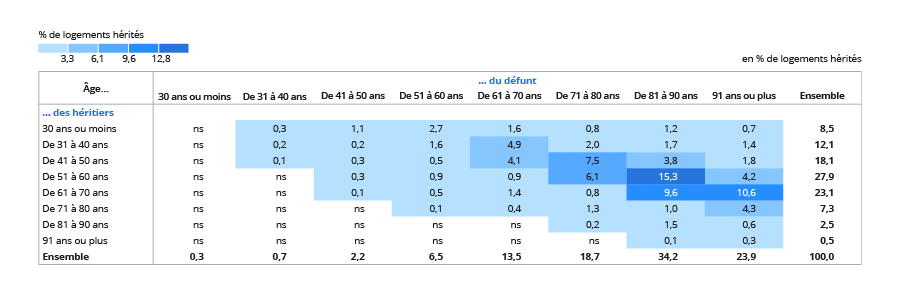
Dans 46 % des successions immobilières les défunts transmettent des logements à des héritiers âgés de 20 à 29 ans de moins qu’eux, et dans 30 % des successions, les héritiers ont entre 30 et 39 ans de moins que les défunts. Dans la configuration la plus fréquente, qui représente 15 % des successions immobilières, le défunt est âgé de 81 à 90 ans et les héritiers ont entre 51 et 60 ans (figure 3). Cet écart d’âge correspond à un écart d’une génération entre le propriétaire défunt et ses héritiers (parents à enfants, tante à neveux, etc.). Près de la moitié des héritages de logements anciens concernent des défunts de plus de 80 ans en faveur d’héritiers de plus de 50 ans.
tableauFigure 3a – Part de transmissions ou mutations des héritiers ou des défunts par tranche d’âge entre 2018 et 2023
| Âge… | … du défunt | ||||||||
|---|---|---|---|---|---|---|---|---|---|
| 30 ans ou moins | De 31 à 40 ans | De 41 à 50 ans | De 51 à 60 ans | De 61 à 70 ans | De 71 à 80 ans | De 81 à 90 ans | 91 ans ou plus | Ensemble | |
| … des héritiers | |||||||||
| 30 ans ou moins | ns | 0,3 | 1,1 | 2,7 | 1,6 | 0,8 | 1,2 | 0,7 | 8,5 |
| De 31 à 40 ans | ns | 0,2 | 0,2 | 1,6 | 4,9 | 2,0 | 1,7 | 1,4 | 12,1 |
| De 41 à 50 ans | ns | 0,1 | 0,3 | 0,5 | 4,1 | 7,5 | 3,8 | 1,8 | 18,1 |
| De 51 à 60 ans | ns | ns | 0,3 | 0,9 | 0,9 | 6,1 | 15,3 | 4,2 | 27,9 |
| De 61 à 70 ans | ns | ns | 0,1 | 0,5 | 1,4 | 0,8 | 9,6 | 10,6 | 23,1 |
| De 71 à 80 ans | ns | ns | ns | 0,1 | 0,4 | 1,3 | 1,0 | 4,3 | 7,3 |
| De 81 à 90 ans | ns | ns | ns | ns | ns | 0,2 | 1,5 | 0,6 | 2,5 |
| 91 ans ou plus | ns | ns | ns | ns | ns | ns | 0,1 | 0,3 | 0,5 |
| Ensemble | 0,3 | 0,7 | 2,2 | 6,5 | 13,5 | 18,7 | 34,2 | 23,9 | 100,0 |
- ns : non significatif.
- Note : Les propriétaires présents avant et après la mutation ne sont pas pris en compte, hormis les nus-propriétaires devenus plein propriétaires et les plein propriétaires devenus usufruitiers.
- Lecture : Dans 15,3 % des successions de logements, un propriétaire décédé entre 81 et 90 ans transmet à son héritier âgé entre 51 et 60 ans.
- Champ : Propriétaires de logements anciens situés en France hors Alsace, Moselle et Mayotte en leur nom propre ou via une société civile immobilière.
- Sources : Insee, bases de la Propriété foncière 2018-2023 ; DGFiP, demandes de Valeurs foncières.
graphiqueFigure 3a – Part de transmissions ou mutations des héritiers ou des défunts par tranche d’âge entre 2018 et 2023
- Note : Les propriétaires présents avant et après la mutation ne sont pas pris en compte, hormis les nus-propriétaires devenus plein propriétaires et les plein propriétaires devenus usufruitiers.
- Lecture : Dans 15,3 % des successions de logements, un propriétaire décédé entre 81 et 90 ans transmet à son héritier âgé entre 51 et 60 ans.
- Champ : Propriétaires de logements anciens situés en France hors Alsace, Moselle et Mayotte en leur nom propre ou via une société civile immobilière.
- Sources : Insee, bases de la Propriété foncière 2018-2023 ; DGFiP, demandes de Valeurs foncières.
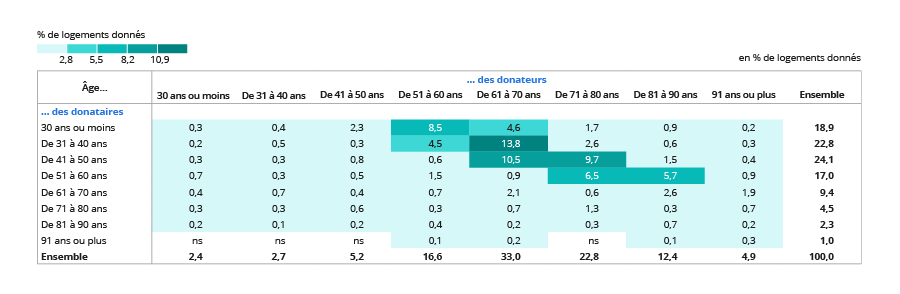
Cet écart générationnel apparaît aussi entre donateur et donataire, mais les donateurs sont plus jeunes. Dans 40 % des donations immobilières, les donateurs transmettent des logements à des héritiers de 20 à 29 ans de moins qu’eux. Les transmissions entre conjoints, comme lors d’un contrat de mariage, expliquent des donations à des âges proches. Chaque année, 9 000 logements font l’objet d’une donation d’un bien immobilier entre conjoints mariés (soit une donation de logement sur vingt).
70 % des héritiers et des donataires sont multipropriétaires après la transmission
63 % des héritiers et des donataires de logements en possèdent déjà un ou plusieurs, proportion similaire à celle des individus majeurs propriétaires. Comme les personnes héritent et bénéficient d’une donation assez tard dans leur cycle de vie, elles ont déjà pu avoir le temps de devenir propriétaires, indépendamment de la transmission. Plus précisément, avant transmission, 27 % des héritiers et des donataires sont déjà multipropriétaires et 36 % sont déjà propriétaires d’un seul logement. Par ailleurs, 7 % des héritiers et des donataires ne sont pas propriétaires d’un logement et reçoivent plus d’un logement à la transmission, devenant multipropriétaires. Ainsi, 70 % des héritiers et des donataires sont multipropriétaires après la transmission, contre 20 % des personnes majeures.
Parmi tous les héritiers et les donataires entre 2018 et 2023, 80 % ne reçoivent qu’un seul logement lors d’une transmission. 1 % des héritiers et des donataires reçoivent 6 logements ou plus et 0,1 % (près de 3 700 personnes sur 5 ans) reçoivent des droits de propriété concernant 17 logements ou plus.
Les transmissions immobilières sont plus fréquentes d’un individu aisé vers un autre individu aisé
32 % des personnes recevant une transmission immobilière entre 2018 et 2022 se trouvent parmi les 20 % des personnes aux niveaux de vie les plus élevés (figure 4). Parmi eux, 43 % reçoivent le logement ou la part d’un logement d’un individu se trouvant également dans le cinquième le plus élevé des niveaux de vie. Ainsi, les transmissions immobilières entre personnes appartenant au cinquième des personnes les plus aisées sont trois fois et demi plus fréquentes qu’en moyenne dans l’ensemble de la population. Les transmissions sont encore plus concentrées pour les donations immobilières entre les 20 % des personnes les plus aisées, elles sont cinq fois plus fréquentes qu’en moyenne dans l’ensemble de la population. Seules 2 % des transmissions immobilières entre individus vont d’un individu du premier cinquième des niveaux de vie à un individu du premier cinquième des niveaux de vie. Au total, 14 % des transmissions immobilières bénéficient aux 20 % des personnes aux niveaux de vie les plus modestes.
tableauFigure 4 – Part de transmissions immobilières par cinquième de niveau de vie de 2018 à 2022
| Cinquième de niveau de vie… | … des individus transmettant un logement | |||||
|---|---|---|---|---|---|---|
| Inférieur au 1er quintile | Entre le 1er et le 2e quintile | Entre le 2e et le 3e quintile | Entre le 3e et le 4e quintile | Supérieur au 4e quintile | Ensemble | |
| … des individus recevant une transmission immobilière | ||||||
| Inférieur au 1er quintile | 2,1 | 2,1 | 2,5 | 3,0 | 4,0 | 13,7 |
| Entre le 1er et le 2e quintile | 2,3 | 2,8 | 3,2 | 3,7 | 4,6 | 16,6 |
| Entre le 2e et le 3e quintile | 2,2 | 2,8 | 3,5 | 4,1 | 5,1 | 17,7 |
| Entre le 3e et le 4e quintile | 2,3 | 2,8 | 3,6 | 4,9 | 6,4 | 20,0 |
| Supérieur au 4e quintile | 3,4 | 3,6 | 4,6 | 6,5 | 13,9 | 32,0 |
| Ensemble | 12,3 | 14,1 | 17,4 | 22,2 | 34,0 | 100,0 |
- Note : Les propriétaires présents avant et après la mutation ne sont pas pris en compte, hormis les nus-propriétaires devenus plein propriétaires et les plein propriétaires devenus usufruitiers.
- Lecture : 13,9 % des transmissions immobilières se font d’individus situés dans le dernier cinquième de niveau de vie à des individus situés dans le dernier cinquième de niveau de vie.
- Champ : Propriétaires de logements anciens situés en France hors Alsace, Moselle et Mayotte en leur nom propre ou via une société civile immobilière.
- Sources : Insee, bases de la Propriété foncière 2018-2022 ; DGFiP, demandes de Valeurs foncières.
Trois ans après leur transmission, 29 % des logements ont été vendus par les héritiers
31 % des logements hérités au cours de l’année 2018 ne sont plus détenus par l’héritier au 1er janvier 2022 : 29 % ont été vendus au cours des trois années qui ont suivi la succession et 1 % ont été transmis à nouveau (figure 5). 19 % des logements hérités ont été conservés par les héritiers et sont des résidences principales toujours occupées par un propriétaire occupant antérieur à la succession, le conjoint survivant la plupart du temps. 16 % sont des logements loués au titre de résidence principale au 1er janvier 2022. 15 % des logements hérités au cours de l’année 2018 sont occupés par un des héritiers, 11 % sont des résidences secondaires ou des logements occasionnels et 8 % sont vacants.
tableauFigure 5a – Usage des logements trois années après leur héritage
| Usage du logement au 1er janvier 2022 | Part de logements hérités |
|---|---|
| Vendu par tous les héritiers | 29,4 |
| Résidence principale occupée par un propriétaire antérieur à la succession | 18,9 |
| Logement loué au titre de résidence principale | 15,6 |
| Résidence principale occupé par un des héritiers | 15,0 |
| Résidence secondaire | 11,0 |
| Logement vacant | 7,8 |
| Transmis à nouveau | 1,2 |
| Autre | 1,1 |
- Notes : Ventes hors quotes-parts vendues entre héritiers copropriétaires. La catégorie « Autre » comprend les occupations à titre gratuit et les locaux imposés à la taxe professionnelle.
- Lecture : 29,4 % des logements hérités en 2018 sont vendus par tous les héritiers au cours des trois années suivant la succession.
- Champ : Logements anciens hérités au cours de 2018, situés en France hors Alsace, Moselle et Mayotte et possédés par des personnes physiques, en leur nom propre ou via une société civile immobilière.
- Sources : Insee, Fideli 2022, bases de la Propriété foncière 2018-2022 ; DGFiP, demandes de Valeurs foncières.
7 % des logements donnés au cours de l’année 2018 ne sont plus détenus par le donataire au 1er janvier 2022 : 5 % ont été vendus au cours des trois années qui ont suivi la donation et 2 % ont été transmis à nouveau. 30 % sont conservés par les donataires et sont des logements loués au titre de résidence principale au 1er janvier 2022 ; 20 % sont occupés par un des donataires et 18 % sont des résidences principales toujours occupées par un occupant antérieur à la donation, généralement l’usufruitier c’est-à-dire le donateur. 14 % des logements donnés au cours de l’année 2018 sont des résidences secondaires et 9 % sont vacants.
Encadré 1 – Les caractéristiques des transmissions de logements
La transmission d’un logement peut concerner soit toute la propriété d’un logement, soit la propriété démembrée d’un logement (usufruit ou nue-propriété), soit une quote-part en indivision d’un logement, soit la part sociale d’une société civile immobilière (SCI).
Dans cette étude, seules les mutations où des propriétaires rentrent ou sortent de la détention d’un bien sont prises en compte et non les modifications de quote-part entre mêmes copropriétaires, qui ne sont pas disponibles dans les données.
Les nus-propriétaires qui reçoivent l’usufruit du logement qu’ils détiennent lors d’une succession sont ici considérés comme des héritiers. Les pleins propriétaires qui transmettent leur nue-propriété lors d’une donation sont considérés comme des donateurs. Les propriétaires dont le statut évolue sans qu'ils ne deviennent ni donateurs ni héritiers, comme les pleins propriétaires devenant usufruitiers lors d’une succession, sont exclus des analyses au niveau individu par âge et par niveau de vie. Les logements transmis sont quant à eux comptabilisés.
Seules les donations et transmissions par succession de logements sont prises en compte : les donations ou les successions financières qui permettent aux héritiers ou donataires d’acheter un logement ne sont pas prises en compte ici (encadré 2).
Dans trois successions immobilières sur quatre, l’un des copropriétaires figure déjà dans la détention avant le décès du défunt (figure). Par exemple, dans le cas d’un couple marié avec enfants, le décès du premier conjoint peut conduire les héritiers à recevoir la nue-propriété ou une part en pleine propriété du logement. Lors du décès du second conjoint, les héritiers, déjà propriétaires, récupèrent alors l’usufruit ou les parts restantes détenues par le second conjoint.
tableauFigure – Répartition des donations et des successions immobilières selon le type de mutation
| Entrée et sortie dans la détention immobilière | Proportion de logements hérités concernés | Proportion de logements donnés concernés |
|---|---|---|
| Tous les copropriétaires changent… | 24,6 | 17,4 |
| … en pleine propriété | 17,6 | 14,8 |
| … et leurs droits de propriété sont démembrés | 7,0 | 2,6 |
| Un copropriétaire ou plus reste dans la détention et d’autres copropriétaires rentrent et sortent de la détention… | 25,2 | 14,9 |
| … en pleine propriété | 6,1 | 11,8 |
| … et leurs droits de propriété sont démembrés | 19,1 | 3,1 |
| Un copropriétaire ou plus rentre dans la détention… | 0,7 | 67,7 |
| … en pleine propriété | 0,4 | 20,2 |
| … en nue-propriété, les autres deviennent usufruitiers | 0,3 | 47,5 |
| Un copropriétaire ou plus sort de la détention… | 49,5 | 0,0 |
| … en pleine propriété | 20,6 | 0,0 |
| … en usufruit, les autres deviennent plein propriétaires | 28,9 | 0,0 |
| Ensemble | 100,0 | 100,0 |
- Lecture : Dans 49,5 % des successions immobilières, seul un copropriétaire ou plus sort de la détention, mais pas tous les copropriétaires. Dans ce cas, les héritiers sont déjà propriétaires du bien, car seul le défunt ou d’anciens copropriétaires sortent de la détention. Dans 20,6 % des cas, le défunt était plein propriétaire du bien et sort de la détention, et dans 28,9 %, il était usufruitier, les héritiers deviennent alors pleins propriétaires.
- Champ : Logements anciens situés en France hors Alsace, Moselle et Mayotte avec changement d’un propriétaire (personnes physiques, en leur nom propre ou via une société civile immobilière).
- Sources : Insee, bases de la Propriété foncière 2018-2023 ; DGFiP, demandes de Valeurs foncières.
Dans une succession immobilière sur quatre, tous les copropriétaires changent. Par exemple lorsqu’une personne mariée sans enfants ni parents vivants, qui détient seule un logement, décède, son conjoint hérite seul du bien.
Deux donations immobilières sur trois conduisent à intégrer un donataire dans la propriété du logement. Parmi ces donations, plus des deux tiers prennent la forme de donations de nue-propriété, où les donateurs conservent l’usufruit des biens. Un exemple est celui de parents mariés qui transmettent à leurs enfants la nue-propriété de leur logement, tout en conservant l’usufruit pour eux-mêmes.
Dans 15 % des donations immobilières, un ou plusieurs copropriétaires conservent leur part, tandis que d’autres acquièrent ou cèdent leur quote-part dans le bien. Par exemple, entre deux copropriétaires d’un bien, l’un donne en pleine propriété sa quote-part à l’un de ses enfants. Dans ce cas, cet enfant entre dans la détention du bien, tandis que le donateur en sort.
L’année de la mutation retenue est celle où des copropriétaires d’un bien changent dans les données cadastrales au 1er janvier, sachant que la vente peut avoir eu lieu un an plus tôt et qu’une succession peut prendre plusieurs années, notamment en cas de désaccord entre héritiers.
Encadré 2 – Les héritages et donations hors patrimoine immobilier
Selon les résultats de l’enquête Histoire de vie et patrimoine (HVP), menée en 2024, 58 % des donations reçues et 64 % des héritages reçus ne comprennent aucun bien immobilier [Insee, 2026]. Ces proportions contrastent avec la part, issue de cette étude, de 63 % des décès qui donnent lieu à un héritage immobilier. En effet, lorsque les héritiers étaient déjà propriétaires (ou nus-propriétaires) d’une partie du logement, il est vraisemblable qu’ils ne déclarent pas dans l’enquête HVP avoir hérité de ce logement alors que nous comptabilisons cette transmission comme un héritage immobilier dans cette étude. Par ailleurs, seuls 15 % des héritages et 22 % des donations dépassent 100 000 euros.
L’âge et le niveau de vie augmentent la probabilité de faire une donation aux enfants ainsi que le niveau de patrimoine des parents et le fait que les parents étaient eux-mêmes bénéficiaires d'une donation [Garbinti et al., 2012]. Un autre mode de transmission de ressources de son vivant est l'aide financière, sous forme de don d'argent ou de paiement d'un loyer par exemple. Avoir aidé financièrement ses enfants, tout comme avoir aidé ses parents, va de pair avec un niveau de vie ou un patrimoine élevés. Ces transferts peuvent avoir un effet conséquent sur le patrimoine des bénéficiaires. Le patrimoine brut moyen des 41 % de ménages ayant hérité est presque deux fois supérieur au patrimoine des 59 % de ménages n’ayant pas reçu d’héritage (515 000 euros contre 278 000 euros) [Cheloudko et al., 2024]. De même, l’écart de patrimoine brut entre les 20 % de ménages ayant reçu une donation et les 80 % n’en ayant pas reçu est marqué (698 000 euros en moyenne pour les premiers, contre 292 000 euros pour les seconds, soit un écart de 406 000 euros).
Sources
Les bases de la Propriété foncière 2018 à 2023 sont élaborées par l’Insee, en rapprochant plusieurs sources :
- Les fichiers démographiques sur les logements et les individus (Fidéli) sont constitués par l’Insee à partir des données fiscales sur les individus et les logements ;
- Les fichiers fonciers, dits « fichiers Majic » (mise à jour des informations cadastrales) sont constitués par la Direction générale des finances publiques (DGFiP) ;
- Le registre national des entreprises (RNE) et le registre des bénéficiaires effectifs (RBE), élaborés par l’Institut national de la propriété industrielle (INPI), permettent d’identifier les personnes physiques qui sont propriétaires via une société civile immobilière (SCI).
Ces bases de données portent sur l’ensemble des biens immobiliers situés en France et l’ensemble des individus propriétaires d’au moins un logement en France. Du fait de la moindre qualité des sources administratives, notamment des adresses manquantes ou incomplètes, Mayotte n'a pas pu être intégrée à l'analyse.
Les bases de la Propriété foncière constituent une source exhaustive sur la détention de patrimoine immobilier. Les personnes détenant seulement la nue-propriété ou l’usufruit d’un logement sont ici considérées comme étant propriétaires, contrairement aux choix habituellement retenus dans les enquêtes ménages ; cela peut expliquer des différences chez les personnes plus âgées.
Les demandes de Valeurs foncières (DVF) produites par la DGFiP comprennent toutes les ventes foncières en France à l’exception de l’Alsace, de la Moselle et de Mayotte. Depuis de la réintégration à la France de l’Alsace-Moselle en 1919, ces départements bénéficient d’exceptions juridiques dont la tenue du livre foncier par les tribunaux. Il n’y a pas de publicité foncière comme dans le reste de la France. À Mayotte, les données cadastrales ne sont pas fiables.
Par conséquent, l’étude exclut les départements d’Alsace, Moselle et Mayotte. Dans cette étude sont prises en compte les transactions de 2017 à 2023.
Les valeurs vénales des logements transmis ne figurent pas dans les données mobilisées.
Les quintiles de niveau de vie calculés avec la source Fidéli diffèrent de ceux issus de l’enquête Revenus fiscaux et sociaux, source de référence sur les niveaux de vie et la pauvreté monétaire, notamment parce que la source Fidéli inclut les départements et régions d’outre‑mer (DROM).
Méthodes
Seuls sont conservés les logements anciens à usage d’habitation (maisons et appartements) présents en France hors Alsace, Moselle et Mayotte qui n’ont pas été détruits ou transformés en local commercial durant la période 2018-2023 et possédés par au moins une personne résidant fiscalement en France, y compris par l’intermédiaire d’une société civile immobilière (SCI). Les logements appartenant à des personnes morales (l’État, les offices HLM, les collectivités locales, les entreprises, etc.) ne sont pas dans le champ de l’étude.
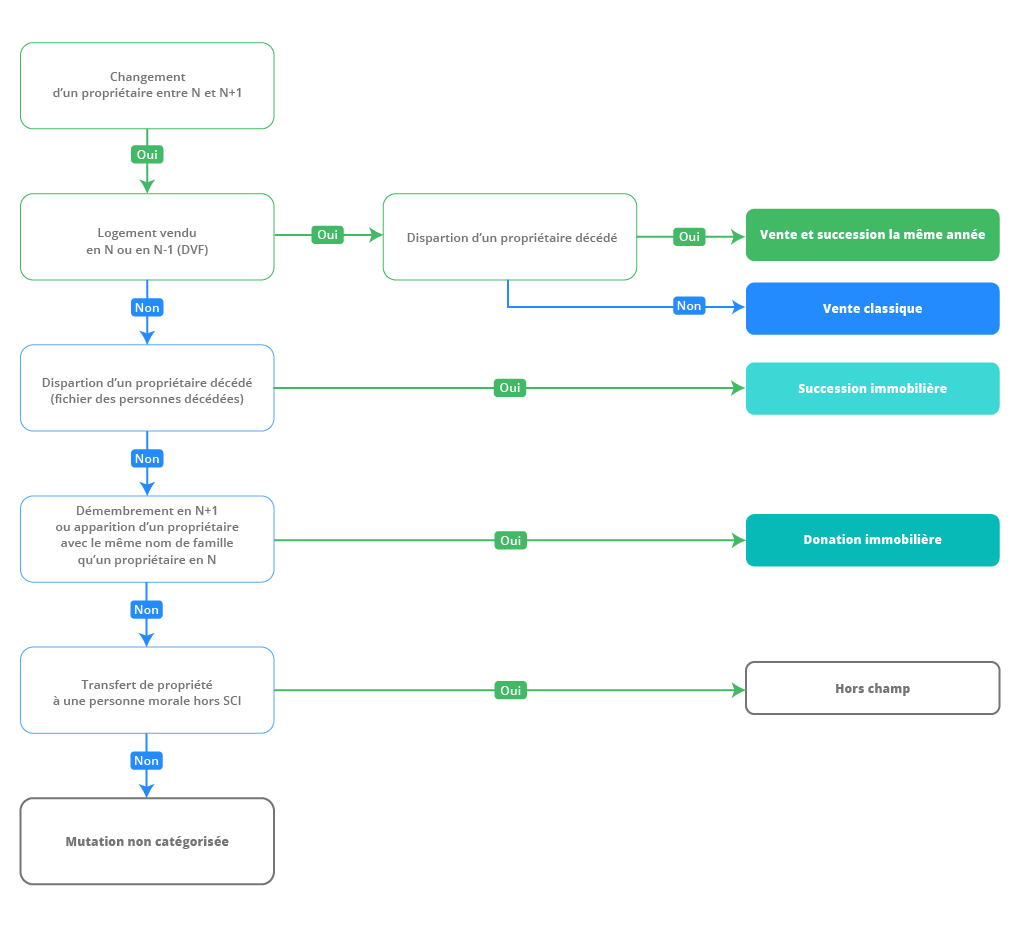
La caractérisation des mutations de propriétés immobilières est obtenue par une analyse longitudinale des liens de détention des personnes physiques et des SCI. Elle s’appuie sur des règles déterministes construites à partir de l’information de la transaction immobilière présente dans les demandes de Valeurs foncières (DVF), la date de décès des propriétaires, la nature du droit de propriété (pleine propriété, usufruit ou nue-propriété) et les informations d’état-civil des propriétaires (situation maritale et nom de famille) (figure). Cette caractérisation permet de catégoriser 95 % des mutations observées chaque année. Les 5 % de mutations non catégorisées sont exclues de l’étude, mais leur inclusion dans l’une des trois catégories de mutation n’aurait pas sensiblement modifié les résultats de cette étude.
Les analyses des mutations immobilières par écart d’âge et par niveau de vie sont réalisées au niveau des individus ; ainsi, si un logement est transmis à deux personnes, cela sera comptabilisé comme deux transmissions.
graphiqueFigure – Résumé de la catégorisation des mutations annuelles
Définitions
Un logement est ici une maison ou un appartement déclaré auprès des services des impôts fonciers. La définition n’est donc pas la même que celle utilisée dans le recensement de la population, qui est beaucoup plus large (chambre d’hôtel à l’année par exemple). Un logement ancien est dans le cadre de cette étude un logement construit et achevé avant le 1er janvier 2018.
L’indivision est la situation où un bien immobilier est détenu directement par deux propriétaires ou plus. Chaque propriétaire possède une part du bien appelée quote-part.
Le démembrement de propriété d’un bien immobilier est la scission d’un droit de pleine propriété en deux droits distincts : la nue-propriété qui est un droit donnant à son titulaire (le nu-propriétaire) la faculté de disposer d’un bien (en le vendant ou en le donnant) ; et l’usufruit qui est le droit d’utiliser le bien et d’en tirer des revenus.
Une société civile immobilière (SCI) est une structure juridique constituée au minimum de deux personnes, chacune ayant le statut d’associé, afin de gérer un ou plusieurs biens immobiliers. La société civile immobilière est le propriétaire légal des biens immobiliers et chaque associé reçoit des parts sociales proportionnelles à son apport.
Une mutation est un changement de droit de propriété. Les mutations immobilières peuvent être des ventes, ou des transmissions par décès ou de son vivant.
Le niveau de vie est égal au revenu disponible du ménage divisé par le nombre d’unités de consommation (UC). Le niveau de vie est donc le même pour tous les individus d’un même ménage. Les UC sont généralement calculées selon l’échelle d’équivalence de l’OCDE modifiée qui attribue 1 UC au premier adulte du ménage, 0,5 UC aux autres personnes de 14 ans ou plus et 0,3 UC aux enfants de moins de 14 ans.
Une résidence principale est un logement occupé de façon habituelle et à titre principal par une ou plusieurs personnes qui constituent un ménage.
Une résidence secondaire est un logement utilisé pour des séjours de courte durée (week-ends, loisirs ou vacances). Les logements meublés mis en location pour des séjours touristiques sont également classés en résidences secondaires.
Un logement occasionnel est un logement ou une pièce indépendante utilisée occasionnellement pour des raisons professionnelles (par exemple, un pied-à-terre professionnel d’une personne qui ne rentre qu’en fin de semaine auprès de sa famille).
Un logement vacant est un logement inoccupé se trouvant dans l’un des cas suivants : proposé à la vente, à la location ; déjà attribué à un acheteur ou un locataire et en attente d’occupation ; en attente de règlement de succession ; conservé par un employeur pour un usage futur au profit d’un de ses employés ; gardé vacant et sans affectation précise par le propriétaire (logement très vétuste, etc.). Il est à distinguer des résidences secondaires.
Si on ordonne une distribution de niveau de vie, les quintiles sont les valeurs qui partagent cette distribution en cinq parties égales.
Pour en savoir plus
Retrouvez plus de données en téléchargement. Transmissions intergénérationnelles en 2024 : donations, héritages et aides, Insee Résultats, avril 2026.
Casarotti A., Cheptitski A., Foucher A., Le Clainche L., « Les montants de patrimoine détenus par les ménages en 2024 – Début 2024, 10 % des ménages détiennent plus de 858 000 euros de patrimoine brut, tandis que 30 % en possèdent moins de 40 000 euros », Insee Focus no 371, décembre 2025.
Argouarc’h J., Eidelman A., Monsef A., « Un tiers des propriétaires possède deux logements ou plus », Insee Première no 2046, avril 2025.
Cheloudko P., Cheptitski A., Hagège C., Hubert O., « En vingt ans, les inégalités de patrimoine se sont accrues, en lien avec la hausse des prix de l’immobilier », in Les revenus et le patrimoine des ménages, coll. « Insee Références », édition 2024.
Chaumeron S., Delance P., « Ouvrir dans un nouvel ongletImmobilier ancien dans les années 2000 : les jeunes plus enclins à acheter pendant la période de hausse des prix », Le point sur no 208, SOeS, août 2015.
Garbinti B., Lamarche P., Salembier L., « Héritages, donations et aides aux ascendants et descendants », in Les revenus et le patrimoine des ménages, coll. « Insee Références », édition 2012.